
Accueil › Guides › Évaluer la valeur de son entreprise avant de la céder : les quatre méthodes du guide officiel
Évaluer la valeur de son entreprise avant de la céder : les quatre méthodes du guide officiel
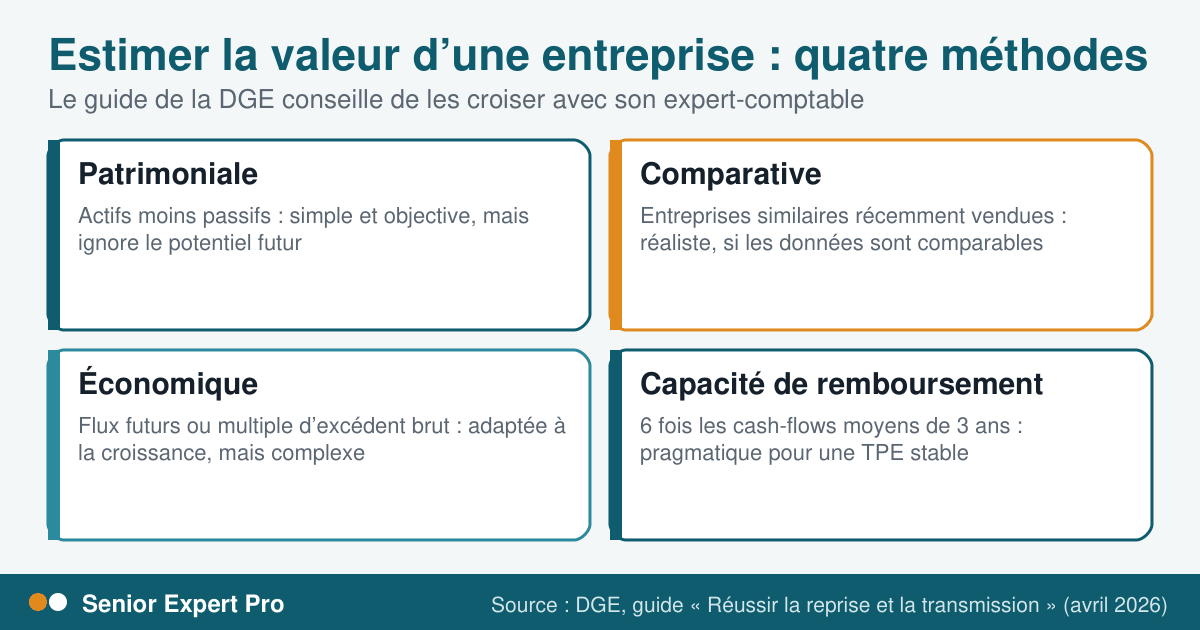
Un prix de cession se construit. Le guide officiel de la reprise (avril 2026) présente quatre méthodes d’évaluation à croiser avec son expert-comptable, et la préparation qui rend une entreprise « prête à vendre ».
Pourquoi estimer la valeur avant de chercher un repreneur
La fiche 5 du guide « Réussir la reprise et la transmission » (DGE, avril 2026) explique qu’avant de chercher des candidats, le dirigeant doit bien connaître son entreprise pour savoir à quoi s’attendre, préparer un dossier attractif et prévoir des ajustements. Estimer la valeur permet de :
- poser les bases de la négociation avec un prix de départ aussi élevé que le permet l’entreprise, mais assez modéré pour intéresser les candidats et leur permettre de convaincre leurs financeurs ;
- faciliter le diagnostic du repreneur en présentant une entreprise saine de façon documentée ;
- identifier des axes de progrès pour la rendre plus attractive ;
- optimiser la structuration et la fiscalité en choisissant le bon montage (vente de fonds de commerce, de titres, etc.).
À retenir. Il n’existe pas une valeur unique. Le guide recommande de croiser plusieurs méthodes, avec l’expert-comptable, pour obtenir une fourchette réaliste sur laquelle repreneurs et financeurs pourront s’accorder.
D’abord, analyser l’entreprise sous quatre angles
Avant de définir une première fourchette de prix, le guide invite à examiner :
- l’activité et le marché : produits ou services phares, fidélité de la clientèle, secteur porteur ou en déclin ;
- les finances : chiffre d’affaires sur 3 ans, rentabilité, dettes, litiges en cours (fiscaux, sociaux, fournisseurs) ;
- l’organisation : dépendance au dirigeant, autonomie des salariés, contrats à jour (baux, fournisseurs, clients) ;
- le patrimoine : matériel, brevets, propriété intellectuelle et industrielle, local, fonds de commerce ; l’immobilier est-il dissocié de l’entreprise (par exemple via une SCI) ?
Les quatre méthodes d’évaluation
| Méthode | Principe | Avantage | Limite |
|---|---|---|---|
| Patrimoniale | Valeur = actifs − passifs | Simple et objective, fondée sur les données comptables | Ne tient pas compte du potentiel futur ni de la valeur marchande réelle |
| Comparative | Comparaison avec des entreprises similaires vendues récemment | Réaliste, fondée sur le marché | Exige des données fiables et comparables |
| Économique (flux futurs, excédent brut d’exploitation) | Flux de trésorerie futurs actualisés | Adaptée aux entreprises à fort potentiel de croissance | Complexe, suppose des projections fiables |
| Capacité de remboursement | 6 fois les cash-flows moyens des 3 dernières années | Pragmatique : montre la capacité à financer l’achat | Moins adaptée aux entreprises en forte croissance ou en difficulté |
Le guide donne des exemples d’application : une boulangerie est « souvent vendue entre 40 et 80 % de son chiffre d’affaires annuel » (méthode comparative), et une petite PME est « généralement vendue à une valeur entre 4 et 6 fois son excédent brut d’exploitation » (méthode économique). Ce sont des illustrations tirées du guide, pas des règles : chaque secteur et chaque entreprise ont leur propre logique.
Préparer une entreprise « prête à vendre »
Après l’évaluation, le guide propose trois chantiers :
- Mettre en avant les atouts : chiffre d’affaires stable ou en croissance, clientèle diversifiée sans dépendance à un seul client, équipe compétente et motivée, démarche RSE si elle existe.
- Préparer les documents clés : bilans et comptes des 3 dernières années, liste des contrats en cours (clients, fournisseurs), inventaire des actifs (matériel, stocks, immobilier).
- Corriger les faiblesses : régulariser les contrats (baux, assurances, brevets), moderniser les procédures internes (gestion des stocks, suivi client, outils de gestion), résoudre les litiges fiscaux ou sociaux, renouveler le matériel obsolète.
Le guide invite à anticiper les questions des repreneurs, qui examineront tout : contrats, litiges, dépendance au dirigeant. Il rappelle aussi d’affiner la valeur espérée à mesure que le diagnostic se poursuit.
Qui peut aider ?
La boîte à outils de la fiche cite : l’expert-comptable pour l’évaluation, le notaire pour les montages juridiques et l’optimisation fiscale, la CCI ou la CMA pour une évaluation ou un « diagnostic cédant » dont le coût peut parfois être financé par des partenaires publics, certaines organisations professionnelles pour évaluer le fonds de commerce, les spécialistes de l’INPI pour la valorisation du patrimoine intellectuel ou industriel, et le diagnostic financier de la Banque de France (« DiagFi », évaluation gratuite de la performance, des points forts et du potentiel d’amélioration).
Réduire la dépendance au dirigeant : un levier de valeur
La fiche d’Entreprendre Service-Public sur la préparation de la transmission identifie comme points faibles la dépendance au dirigeant, les compétences détenues par une seule personne et les procédures insuffisamment formalisées. Un repreneur valorise une entreprise qui fonctionne sans son dirigeant. Un expert expérimenté peut aider à documenter les procédures, à former des relais internes et à préparer les réponses aux questions d’un repreneur ; ces missions se cadrent avec un cahier des charges.
Les erreurs à éviter
- Une seule méthode : croisez-en plusieurs.
- Un prix fixé sur le seul chiffre d’affaires : les ratios du guide ne sont que des exemples.
- Un dossier incomplet : bilans, contrats, inventaire.
- Négliger les faiblesses visibles : contrats non régularisés, litiges, matériel obsolète.
- Ne pas se faire accompagner : l’expert-comptable et le notaire sont des interlocuteurs de premier plan.
Questions fréquentes
Quelles sont les principales méthodes d’évaluation d’une entreprise ?
Le guide de la DGE en présente quatre : patrimoniale, comparative, économique (flux futurs ou excédent brut d’exploitation) et capacité de remboursement.
Peut-on fixer le prix avec un seul ratio du chiffre d’affaires ?
Le guide donne des exemples de ratios sectoriels, mais insiste sur le croisement de plusieurs méthodes avec l’expert-comptable.
Que faut-il préparer avant de présenter l’entreprise à un repreneur ?
Les bilans et comptes des trois dernières années, la liste des contrats en cours et l’inventaire des actifs, selon le guide.
Qui peut évaluer mon entreprise gratuitement ?
Le guide cite le diagnostic financier « DiagFi » de la Banque de France (évaluation gratuite de la performance) et, selon les cas, un « diagnostic cédant » de la CCI ou de la CMA dont le coût peut être financé par des partenaires publics.
Vous préparez une transmission ?
Un dirigeant qui passe la main peut se faire accompagner par un expert senior pour documenter son savoir-faire, présenter les clients clés et sécuriser la transition. La démarche est libre : vous décrivez votre besoin, sans engagement.
Sources consultées
- Direction générale des Entreprises : Réussir la reprise et la transmission (avril 2026), fiche 5 — lu le 25 septembre 2026
- Entreprendre Service-Public : Anticiper et préparer la transmission d’entreprise (vérifié le 25 septembre 2026) — lu le 25 septembre 2026
Ces informations ont été relues à la source aux dates indiquées. Elles sont données à titre général et ne remplacent pas l’avis d’un professionnel.
Pour aller plus loin
 Transmission
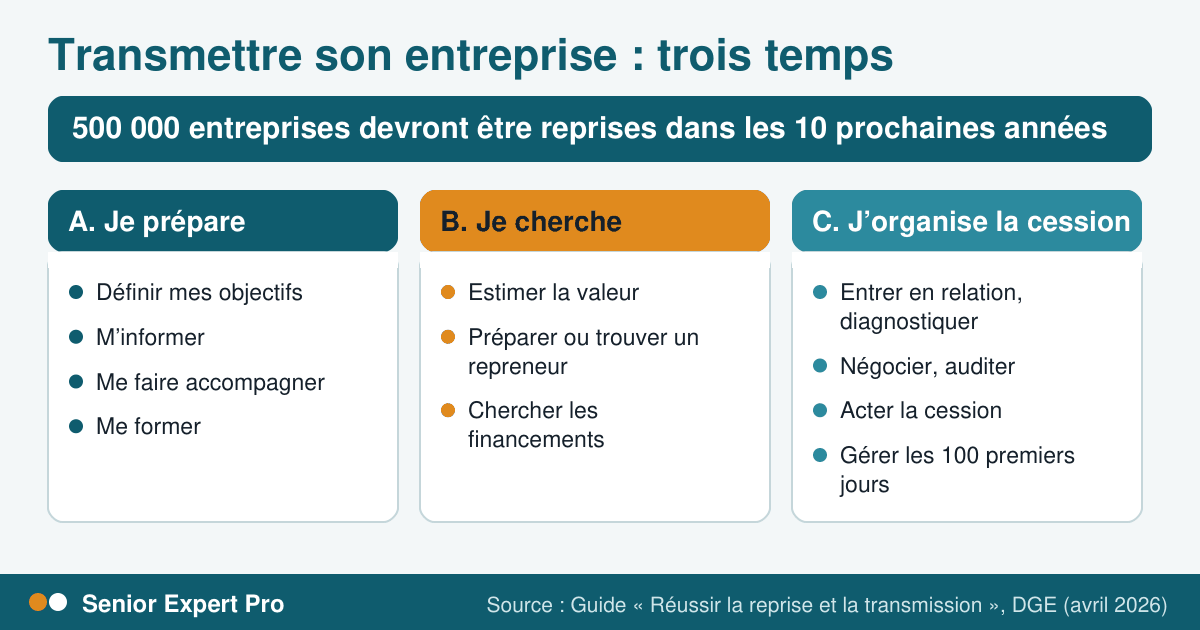
Transmettre son entreprise : les étapes à suivre, de la préparation à la signature
Bilan personnel, valeur, repreneur, financement et signature : le parcours d’un cédant, d’après les guides officiels.
12 min de lecture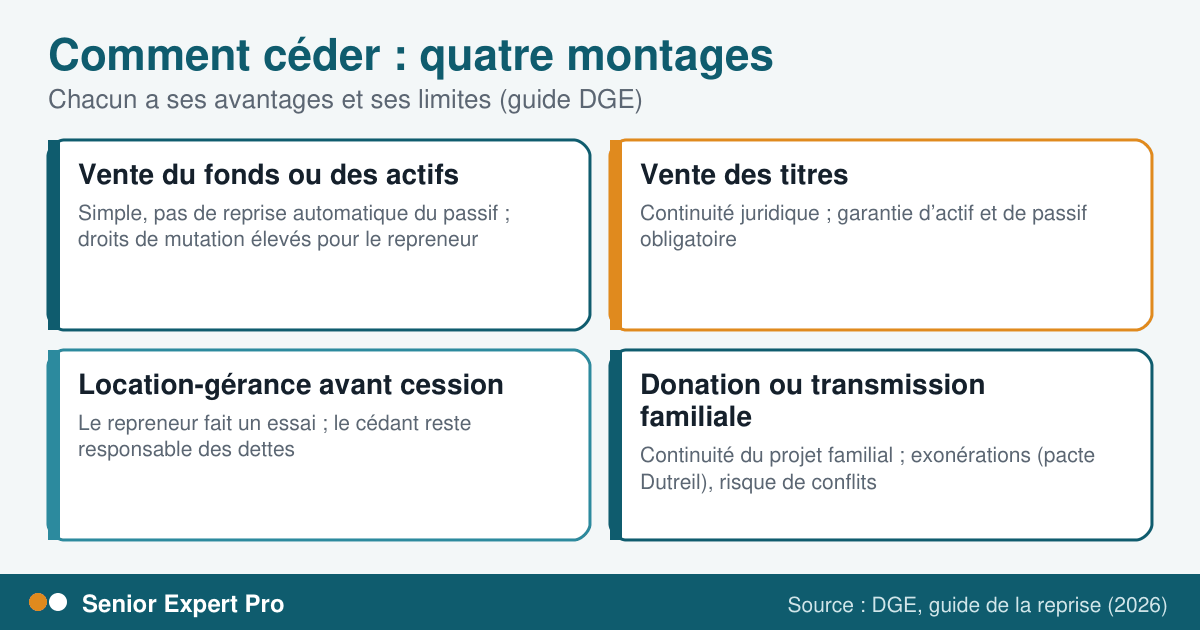 Transmission
Céder son entreprise : quel montage choisir entre vente du fonds, vente des titres, location-gérance et donation ?
Vente du fonds ou des titres, location-gérance, donation, SCI : avantages et limites de chaque montage.
8 min de lecture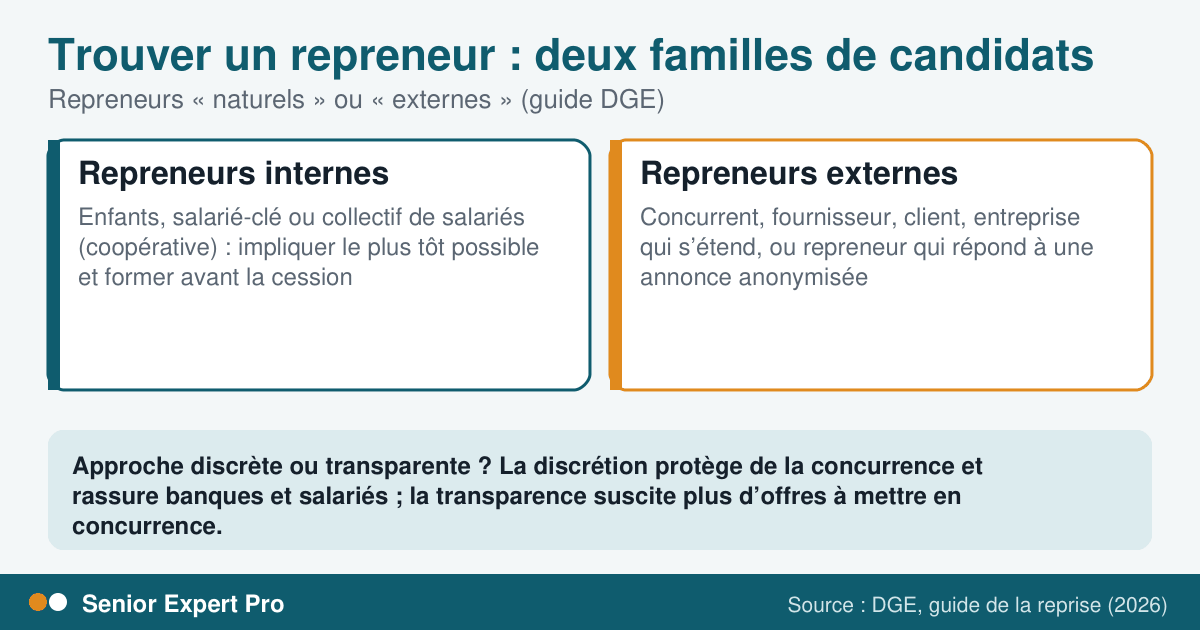 Transmission
Trouver un repreneur : approche discrète ou transparente, candidats internes ou externes
Candidats internes ou externes, approche discrète ou transparente, places de marché : la fiche 6 du guide de la DGE.
8 min de lecture