
Accueil › Guides › Travail dissimulé : ce que risque l’entreprise qui fait appel à un expert indépendant
Travail dissimulé : ce que risque l’entreprise qui fait appel à un expert indépendant
Confier une mission à un expert indépendant est courant et légal. Mais si la relation cache en réalité un emploi salarié, l’entreprise s’expose à de lourdes sanctions. Voici ce que détaillent les fiches officielles, et comment s’en prémunir.
Ce qu’on appelle travail dissimulé
La fiche d’Entreprendre Service-Public sur les risques du travail illégal (vérifiée le 3 juillet 2026) rappelle que tout travail réalisé par un employeur ou par ses salariés doit être déclaré. En l’absence de déclaration, ou en cas de déclaration incomplète, l’activité est considérée comme illégale et qualifiée de « travail au noir » ou travail dissimulé. La fiche distingue notamment :
- la dissimulation d’emploi salarié (absence de déclaration d’un salarié, non-déclaration du nombre réel d’heures travaillées) ;
- la dissimulation d’activité (par exemple l’absence d’immatriculation au RCS ou au répertoire national des entreprises) ;
- d’autres situations de travail illégal : prêt de main-d’œuvre lucratif (marchandage), cumul d’emplois sans respect des règles, emploi de travailleurs étrangers sans autorisation.
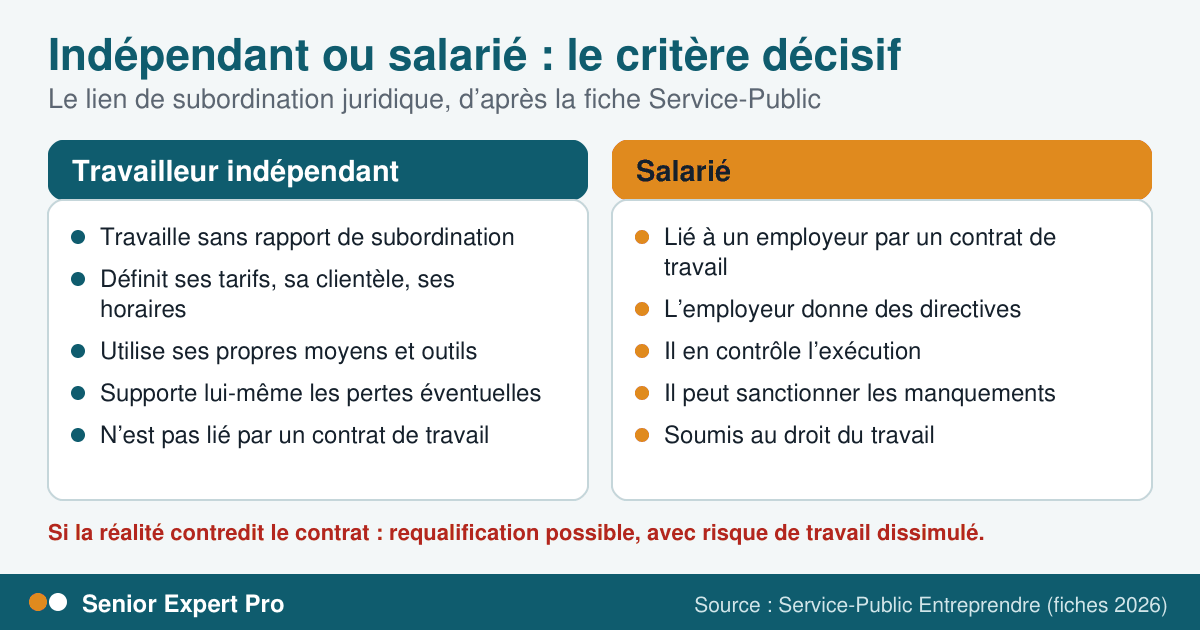
Un lien existe avec la mission d’expert : la fiche d’Entreprendre Service-Public sur la distinction entre indépendant et salarié indique que le recours à de « faux » travailleurs indépendants peut constituer l’infraction de travail dissimulé. Voir notre guide sur la requalification en salariat.
À retenir. L’entreprise cliente est la première exposée : redressement de cotisations, sanctions pénales et administratives, et une responsabilité en cas de sous-traitance.
Le redressement de cotisations
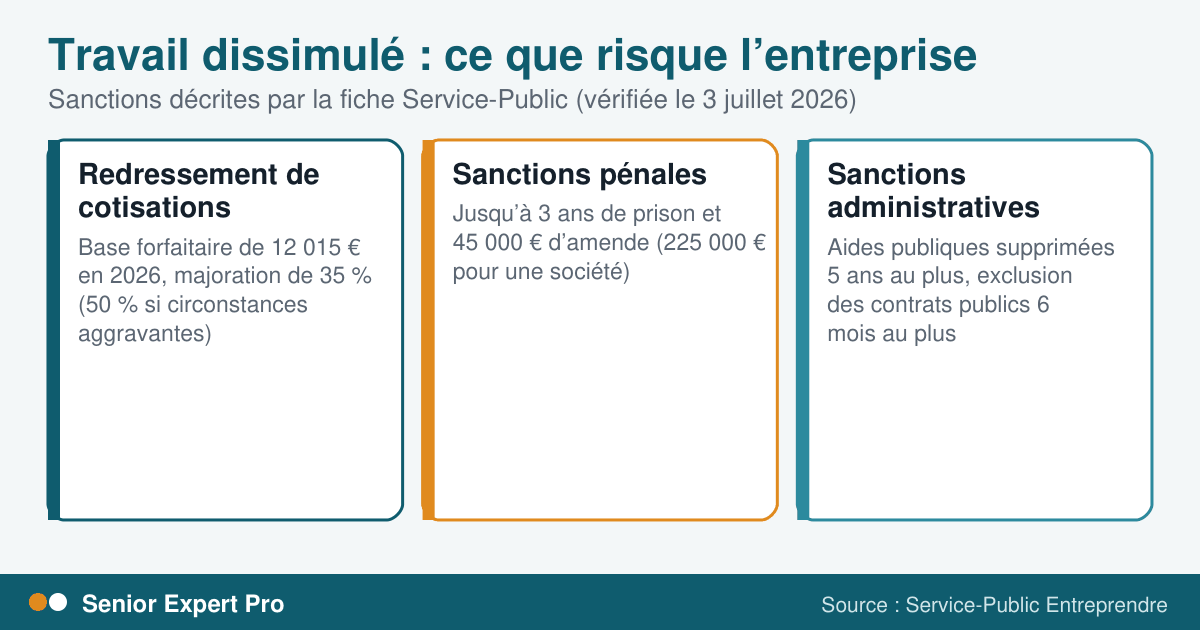
Selon la fiche, le non-respect des interdictions de travail dissimulé entraîne un redressement de cotisations sociales avec majoration. Le redressement est calculé sur une base forfaitaire de 25 % du plafond annuel de la sécurité sociale, soit 12 015 € pour l’année 2026 ; si l’employeur apporte des données réelles sur les rémunérations dissimulées, le redressement s’applique sur ces données. Le montant des cotisations est majoré de 35 %, ou de 50 % en cas de circonstances aggravantes (plusieurs personnes employées, mineur, personne vulnérable ou dépendante, bande organisée).
Le redressement porte sur toutes les cotisations sociales et contributions, sauf l’assurance chômage. Un délai maximum de 5 ans est prévu pour payer. La majoration peut être réduite de 10 points si l’entreprise règle dans le mois suivant la mise en demeure ou présente un calendrier de paiement accepté. En cas de récidive dans les 5 ans, la majoration passe à 45 % (si elle était de 35 %) ou 60 % (si elle était de 50 %).
La fiche annonce en outre qu’au plus tard le 1er janvier 2027, les taux applicables en cas de bande organisée seront relevés et que la réduction de majoration passera de 10 à 20 points. Elle indique aussi qu’un procès-verbal de flagrance sociale pourra être établi par un agent de contrôle, permettant à l’Urssaf de prendre des mesures conservatoires immédiates.
Les sanctions administratives
En plus des sanctions pénales, des sanctions administratives peuvent être prononcées :
- suppression des aides publiques (exonérations de charges sociales, aides à l’embauche d’un apprenti…) pendant 5 ans au maximum ;
- remboursement des aides publiques perçues sur les 12 derniers mois ;
- exclusion des contrats publics pour 6 mois au maximum ;
- fermeture de 3 mois au maximum décidée par le préfet, avec confiscation du matériel professionnel.
En cas de récidive au cours des 5 dernières années, une sanction financière est imposée au donneur d’ordre, égale à l’ensemble des réductions ou exonérations de cotisations dont il a bénéficié pour tous ses salariés sur la période concernée.
Les sanctions pénales
L’auteur du délit de travail dissimulé risque jusqu’à 3 ans d’emprisonnement et 45 000 € d’amende (225 000 € pour une société). Le prêt de main-d’œuvre illégal et le marchandage sont punis de 2 ans d’emprisonnement et 30 000 € d’amende (150 000 € pour une société).
| Type de sanction | Ce que dit la fiche |
|---|---|
| Redressement | Base forfaitaire de 12 015 € (2026), majoration de 35 % ou 50 %, jusqu’à 60 % en cas de récidive |
| Pénale | Jusqu’à 3 ans et 45 000 € (225 000 € pour une société) |
| Administrative | Aides supprimées jusqu’à 5 ans, exclusion des contrats publics 6 mois, fermeture 3 mois |
La sous-traitance : une responsabilité à part
Si l’entreprise recourt à la sous-traitance, elle est responsable en cas de travail illégal effectué par ses sous-traitants. La fiche recommande de contrôler la conformité des sous-traitants (attestation de vigilance). Elle liste aussi les mesures de prévention de base : déclarer son activité, déclarer chaque embauche, établir un contrat pour chaque salarié, tenir le registre du personnel, vérifier l’autorisation de travail des étrangers.
Qui contrôle ?
De nombreux agents peuvent constater ces infractions : l’inspection du travail, les officiers et agents de police judiciaire, les agents des impôts et des douanes, ceux des organismes de sécurité sociale (Urssaf, MSA), les agents de France Travail, entre autres. Ils peuvent accéder à des documents comptables ou professionnels et obtenir communication de renseignements, même ceux relevant habituellement du secret professionnel.
Comment une entreprise se prémunit
Ces pistes découlent des fiches ; elles ne remplacent pas un avis juridique :
- Vérifier le statut de l’expert : immatriculation, SIRET. Voir choisir un expert senior.
- Cadrer par livrables, pas par horaires, et laisser l’expert organiser son travail. Voir rédiger le cahier des charges.
- Éviter tout lien de subordination : directives, contrôle d’exécution, sanctions.
- Conserver contrat, factures et échanges.
- Demander une attestation de vigilance lorsque la mission relève de la sous-traitance.
- Se faire conseiller par un avocat ou l’Urssaf en cas de doute.
Questions fréquentes
Qu’est-ce que le travail dissimulé ?
C’est l’absence de déclaration d’une activité ou d’un emploi salarié, totale ou partielle. Il peut prendre la forme d’une dissimulation d’activité (par exemple absence d’immatriculation) ou d’emploi salarié.
Quel est le risque pour une entreprise ?
Un redressement de cotisations majoré de 35 % (ou 50 %), des sanctions administratives et des poursuites pénales : jusqu’à 3 ans de prison et 45 000 € d’amende pour une personne, 225 000 € pour une société.
Un « faux indépendant » est-il du travail dissimulé ?
Selon la fiche sur la distinction indépendant-salarié, le recours à de faux travailleurs indépendants peut constituer l’infraction de travail dissimulé.
Qu’est-ce que l’attestation de vigilance ?
La fiche la cite comme moyen de contrôler la conformité des sous-traitants. Demandez à l’Urssaf comment l’obtenir et la vérifier.
Qui peut me contrôler ?
Notamment l’inspection du travail, les agents des impôts, de l’Urssaf et de France Travail, la police judiciaire.
Vous cherchez une expertise précise ?
Décrivez votre besoin en quelques minutes avec l’assistant de cahier des charges, puis comparez des experts contrôlés le moment venu.
Sources consultées
- Entreprendre Service-Public : Travail illégal, quels risques pour l’entreprise ? (vérifié le 3 juillet 2026) — lu le 26 septembre 2026
- Entreprendre Service-Public : Comment différencier le travailleur indépendant du salarié ? — lu le 25 septembre 2026
Ces informations ont été relues à la source aux dates indiquées. Elles sont données à titre général et ne remplacent pas l’avis d’un professionnel.
Pour aller plus loin
 Statut et gestion
Éviter la requalification en salariat : ce qui distingue un vrai indépendant d’un salarié déguisé
Lien de subordination, présomption de non-salariat et risques du travail dissimulé : bien structurer une mission d’expert.
8 min de lecture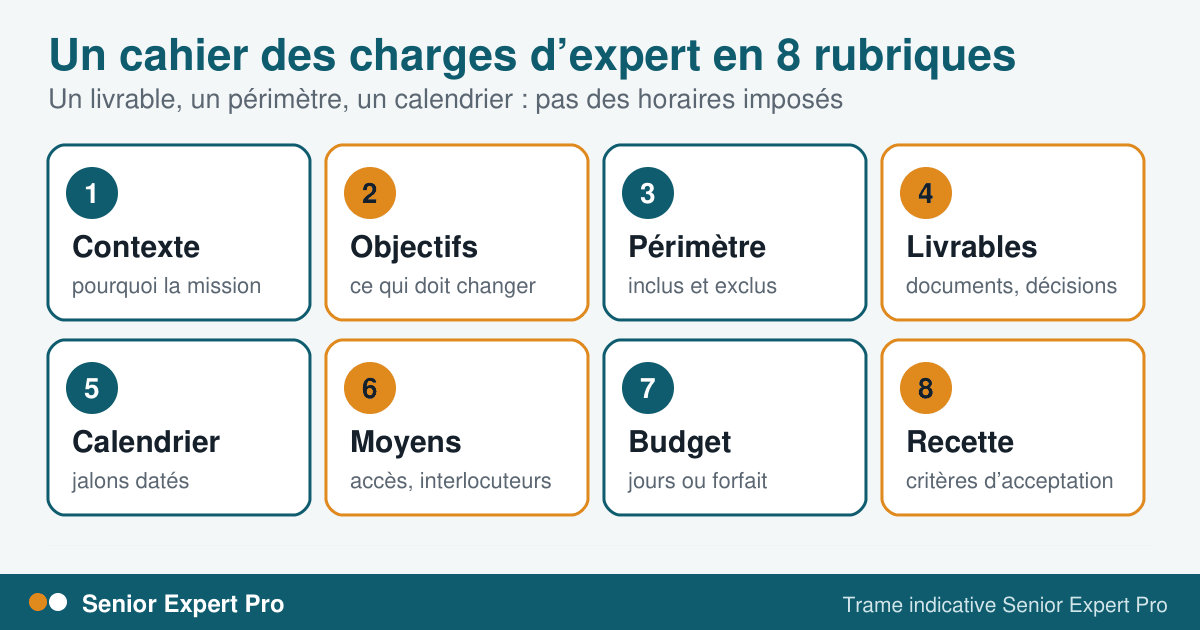 Missions d’expert
Rédiger le cahier des charges d’une mission d’expert : une trame en 8 rubriques
Une trame en 8 rubriques pour cadrer une mission d’expert, avec des exemples de formulations.
8 min de lecture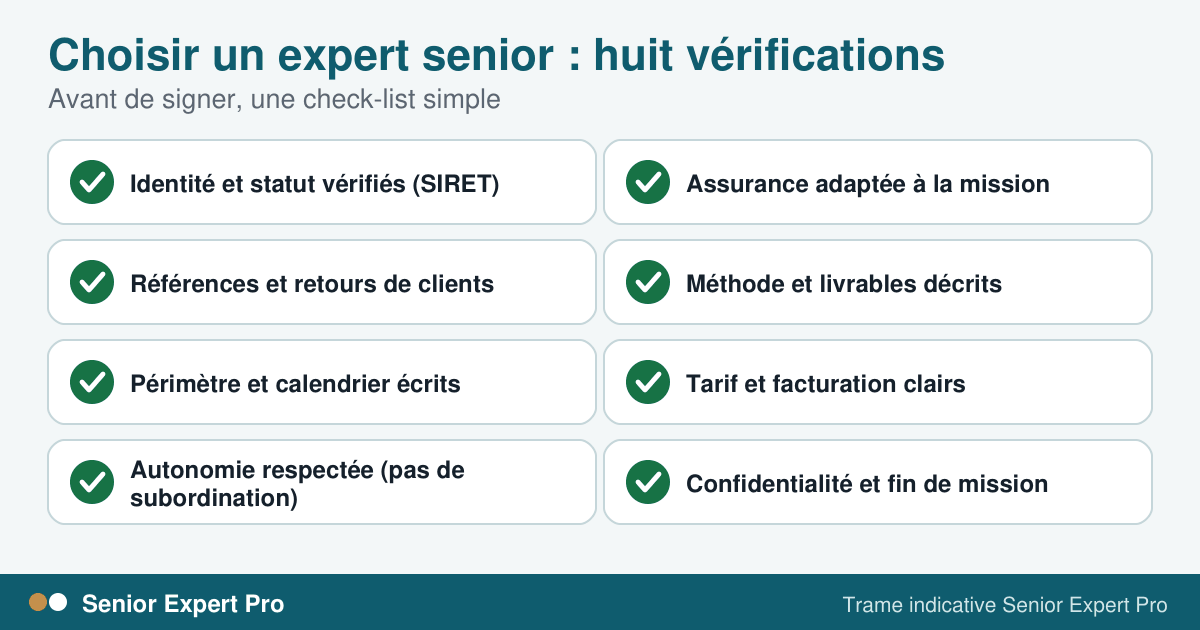 Missions d’expert
Choisir un expert senior : huit vérifications à faire avant de signer
Huit vérifications concrètes pour choisir un expert senior : statut, assurance, références, périmètre, tarif.
8 min de lecture