
Accueil › Guides › Cumul emploi-retraite : les règles à connaître en 2026, et ce qui change en 2027
Cumul emploi-retraite : les règles à connaître en 2026, et ce qui change en 2027
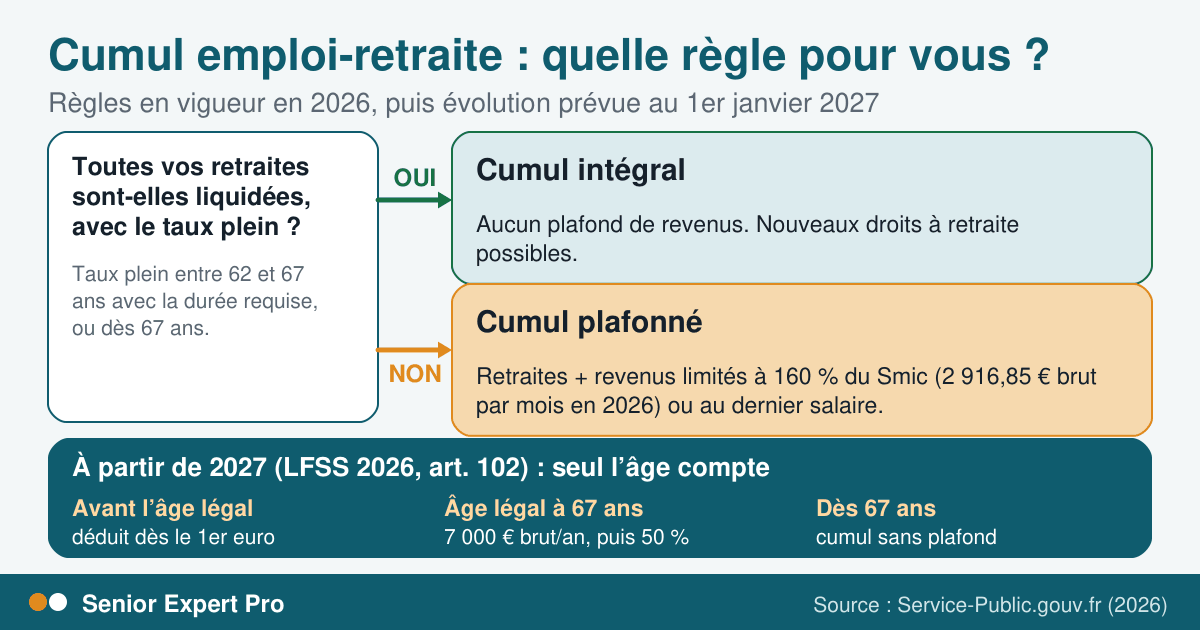
Reprendre ou poursuivre une activité après le départ à la retraite est possible, mais les règles changent selon que vous avez ou non le taux plein. Voici ce que disent les fiches officielles en 2026, avec les chiffres et leurs dates.
Ce que permet le cumul emploi-retraite
Le cumul emploi-retraite permet à un retraité de poursuivre ou de reprendre une activité professionnelle tout en touchant sa pension. Les fiches officielles distinguent deux régimes : le cumul intégral, sans limite de revenus, et le cumul plafonné, où la somme des pensions et du revenu d’activité ne doit pas dépasser un montant fixé. Ces règles concernent les salariés du secteur privé ; les fonctionnaires et les travailleurs indépendants ont leurs propres fiches, dont nous résumons plus bas le cas des indépendants.
À retenir. Le bon régime dépend de deux choses : avoir demandé toutes ses retraites (de base et complémentaires, françaises, étrangères et internationales) et bénéficier du taux plein. Sans cela, on est en cumul plafonné.
Le cumul intégral : conditions
Selon la fiche de Service-Public (vérifiée le 1er janvier 2026), vous pouvez cumuler intégralement votre pension de base de l’Assurance retraite et un revenu d’activité, quel que soit leur montant, si vous avez obtenu toutes vos retraites de base et complémentaires à l’âge où vous reprenez l’activité, et si l’une des conditions suivantes est remplie :
- vous avez obtenu une pension à taux plein entre 62 et 67 ans en justifiant du nombre de trimestres exigé pour votre année de naissance ;
- ou vous avez obtenu une pension à taux plein à 67 ans ou plus, quel que soit votre nombre de trimestres.
Dans ce cas, vous pouvez reprendre ou poursuivre une activité dès votre admission à la retraite.
Les activités librement cumulables
Même sans taux plein, certaines activités se cumulent librement avec la pension. Parmi elles, deux intéressent directement un expert :
- les consultations occasionnelles dans un domaine relevant de votre compétence, si elles ne vous occupent pas plus de 15 heures par semaine en moyenne sur l’année ;
- les activités accessoires à caractère artistique, littéraire ou scientifique (articles, conférences, publication de livres, recherche) que vous exerciez déjà avant la retraite, tant que leur revenu annuel de l’année précédant le départ ne dépasse pas le tiers du Smic (7 292,13 € brut pour un départ en 2026, d’après la fiche).
La fiche cite aussi des activités artistiques, la participation à des jurys ou instances consultatives, certaines vacations de santé ou l’hébergement en milieu rural sous conditions. La liste complète figure à la source.
Le cumul plafonné : le calcul
Si vous n’avez pas le taux plein et n’exercez pas une activité librement cumulable, le cumul reste possible dans une limite. Le plafond est le montant le plus avantageux entre :
- 160 % du Smic au 1er janvier de l’année, calculé sur 1 820 heures par an, soit 2 916,85 € brut par mois en 2026 ;
- ou votre dernier salaire mensuel brut avant la retraite (moyenne des salaires soumis à CSG sur vos 3 derniers mois d’activité).
Deux précisions de la fiche : le revenu d’activité est pris en compte à hauteur de 98,25 % de son montant (la part soumise à la CSG), et les pensions sont retenues pour leur montant brut. Si le total dépasse le plafond, chaque pension de base est réduite du montant du dépassement, jusqu’à ne plus être versée si la réduction excède la pension.
| Situation | Plafond ou règle (fiche Service-Public, 2026) |
|---|---|
| Taux plein et toutes retraites liquidées | Aucun plafond |
| Sans taux plein | Le plus avantageux de : 160 % du Smic (2 916,85 € brut/mois) ou dernier salaire |
| Dépassement du plafond | Pension de base réduite du montant du dépassement |
| Retour chez l’ancien employeur | Pas avant 6 mois après l’admission à la retraite |
Reprendre chez son dernier employeur : le délai de 6 mois
On peut reprendre une activité chez un employeur différent à tout moment. Pour reprendre chez le dernier employeur, il faut attendre au moins 6 mois après l’admission à la retraite (le délai court de la fin du dernier contrat au début de la nouvelle activité). Dans le cas contraire, la pension de base n’est plus versée pendant la période concernée, dans la limite de ces 6 mois.
L’exemple donné par la fiche est parlant : admis à la retraite le 1er mars, vous ne pouvez pas reprendre chez le dernier employeur avant le 1er septembre. Si vous reprenez malgré tout du 15 mai au 15 juin, la pension n’est pas versée du 1er mai au 30 juin.
Les démarches auprès de la Carsat
Vous devez, dans le mois suivant la reprise d’activité, déclarer votre situation par écrit à votre Carsat, avec le nom et l’adresse de l’employeur, la date de début, et une attestation sur l’honneur listant vos caisses de retraite si vous relevez du cumul intégral. En cumul plafonné, il faut ajouter le montant et la nature des revenus, les bulletins de salaire des 3 derniers mois avant la retraite et les coordonnées des autres caisses.
Le respect du délai compte : si vous avez déclaré dans le mois, une éventuelle réduction s’applique à partir du mois suivant la communication du nouveau montant ; sinon, elle s’applique dès le mois où le plafond a été dépassé. Signalez aussi tout changement de revenu d’activité.
Le cumul donne-t-il de nouveaux droits ?
Oui, dans le cumul intégral. Depuis le 1er janvier 2023, votre activité vous permet de vous constituer de nouveaux droits auprès de la caisse de base dont elle relève. La fiche précise que cette nouvelle pension est calculée sans décote, ne peut pas être majorée (pour enfants par exemple), ne peut dépasser 2 403 € brut par an et n’est attribuée qu’une fois par caisse. Si vous reprenez chez votre dernier employeur, un supplément n’est ouvert que si la reprise intervient au moins 6 mois après l’admission à la retraite. La demande se fait en ligne sur Info Retraite (« Demander ma retraite après un cumul emploi-retraite »).
Le cas des travailleurs indépendants
L’Assurance retraite (page mise à jour le 24 septembre 2025) applique le même principe aux indépendants. Le cumul intégral est possible à partir de l’âge du taux maximum de 50 % (67 ans pour les personnes nées en 1955 ou après) ou dès que vous avez à la fois l’âge légal (de 62 à 64 ans selon l’année de naissance) et la durée d’assurance requise, à condition d’avoir obtenu toutes vos retraites. Vous pouvez alors, par exemple, fermer puis ouvrir une nouvelle entreprise ou reprendre une activité salariée. La retraite complémentaire suit les mêmes règles que la retraite de base.
Ce qui change au 1er janvier 2027
La loi de financement de la Sécurité sociale pour 2026 (article 102) modifie le dispositif pour les départs à la retraite à partir de 2027. Selon l’actualité de Service-Public publiée le 22 mai 2026, il n’y aura plus de distinction entre cumul intégral et cumul plafonné : seul l’âge comptera.
- Avant l’âge minimum légal : les revenus d’activité sont déduits en totalité de la pension, dès le premier euro.
- Entre l’âge minimum légal et 67 ans : cumul possible jusqu’à 7 000 € brut de revenus par an ; au-delà, la pension est diminuée de 50 % du dépassement.
- À partir de 67 ans : cumul intégral, sans plafond, avec possibilité d’acquérir de nouveaux droits.
La même page indique que le décret d’application, qui devrait fixer le montant à 7 000 €, n’était pas encore publié à cette date. Vérifiez son état avant de prendre une décision qui en dépend.
Cumul emploi-retraite ou retraite progressive ?
Si votre objectif est de réduire progressivement votre activité plutôt que de reprendre après votre départ, la retraite progressive est un autre dispositif : elle combine un temps partiel et une part de la pension. Nous le détaillons dans notre guide sur la retraite progressive.
Avant d’intervenir comme expert : une liste de contrôle
- Faites le point sur votre situation auprès de votre caisse ou sur Info Retraite : avez-vous toutes vos retraites et le taux plein ?
- Choisissez le cadre d’exercice (indépendant, salarié, portage) : voir notre guide sur les statuts pour intervenir en indépendant.
- Déclarez la reprise à la Carsat dans le mois.
- Si l’ancien employeur est votre premier client, respectez le délai de 6 mois.
- Conservez vos justificatifs de revenus : ils servent au calcul du plafond ou d’une éventuelle réduction.
Questions fréquentes
Puis-je reprendre chez mon ancien employeur ?
Oui, mais pas avant 6 mois après l’admission à la retraite. Si vous reprenez plus tôt, votre pension de base cesse d’être versée jusqu’à la fin du 6e mois au maximum, selon la fiche de Service-Public.
Que se passe-t-il si je dépasse le plafond en cumul plafonné ?
Chacune de vos pensions de base est réduite du montant du dépassement, et n’est plus versée si la réduction est supérieure à la pension. La réduction cesse le mois où le total repasse sous le plafond.
Dois-je déclarer ma reprise d’activité ?
Oui, par écrit à votre Carsat dans le mois suivant la reprise. Le retard peut avancer la date d’application d’une réduction.
Le cumul emploi-retraite me fait-il acquérir de nouveaux droits ?
En cumul intégral, oui : depuis le 1er janvier 2023, l’activité ouvre des droits à une nouvelle pension, avec les limites indiquées plus haut (plafond de 2 403 € brut par an, une seule fois par caisse).
Que change la réforme de 2027 ?
Pour les départs à partir du 1er janvier 2027, seul l’âge compte : déduction dès le premier euro avant l’âge légal, seuil de 7 000 € brut par an jusqu’à 67 ans, puis cumul sans plafond. Le décret d’application n’était pas publié à la date de la source.
Vous avez de l’expérience à partager ?
Créer un profil sur Senior Expert Pro est gratuit. Il n’est publié qu’après un contrôle (SIRET, pièces, revue humaine au moindre doute), et vous fixez librement votre tarif.
Sources consultées
- Service-Public : Cumul emploi-retraite du salarié (vérifié le 1er janvier 2026) — lu le 25 septembre 2026
- Service-Public : De nouvelles règles pour le cumul emploi-retraite à partir de 2027 (publié le 22 mai 2026) — lu le 25 septembre 2026
- L’Assurance retraite : Travailleurs indépendants, le cumul emploi-retraite (mis à jour le 24 septembre 2025) — lu le 25 septembre 2026
- Service-Public : Connaître les conditions de cumul emploi-retraite (simulateur) — lu le 25 septembre 2026
Ces informations ont été relues à la source aux dates indiquées. Elles sont données à titre général et ne remplacent pas l’avis d’un professionnel.
Pour aller plus loin
 Retraite active
Retraite progressive : travailler à temps partiel et toucher une part de sa retraite
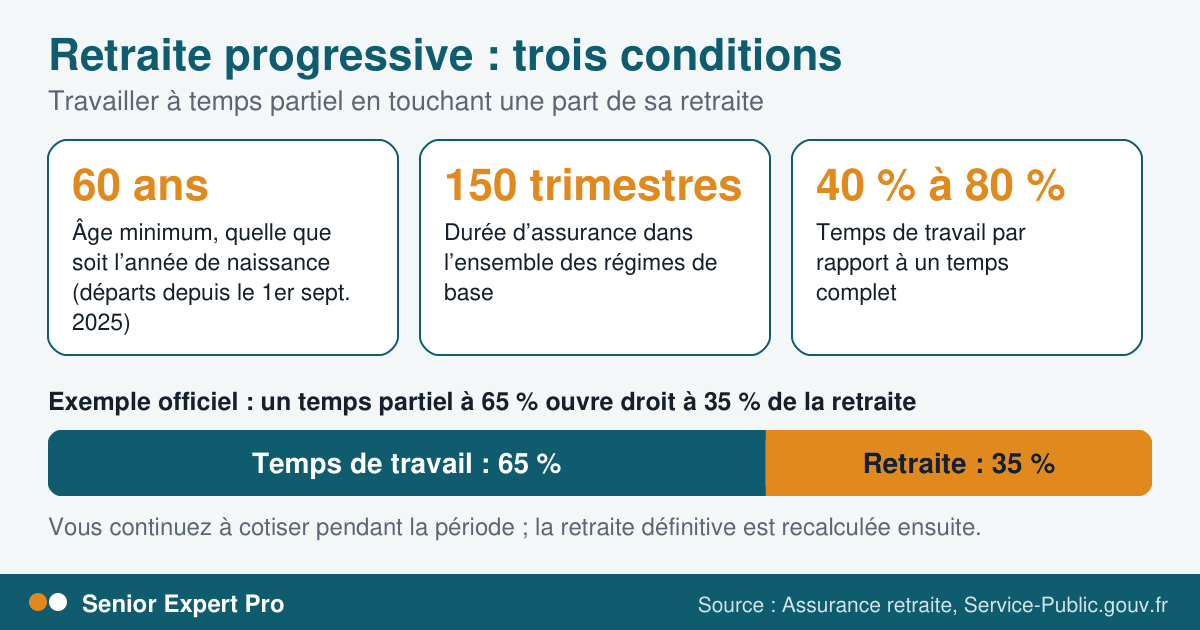
Dès 60 ans avec 150 trimestres et un temps partiel de 40 % à 80 % : conditions, montant et démarches.
8 min de lecture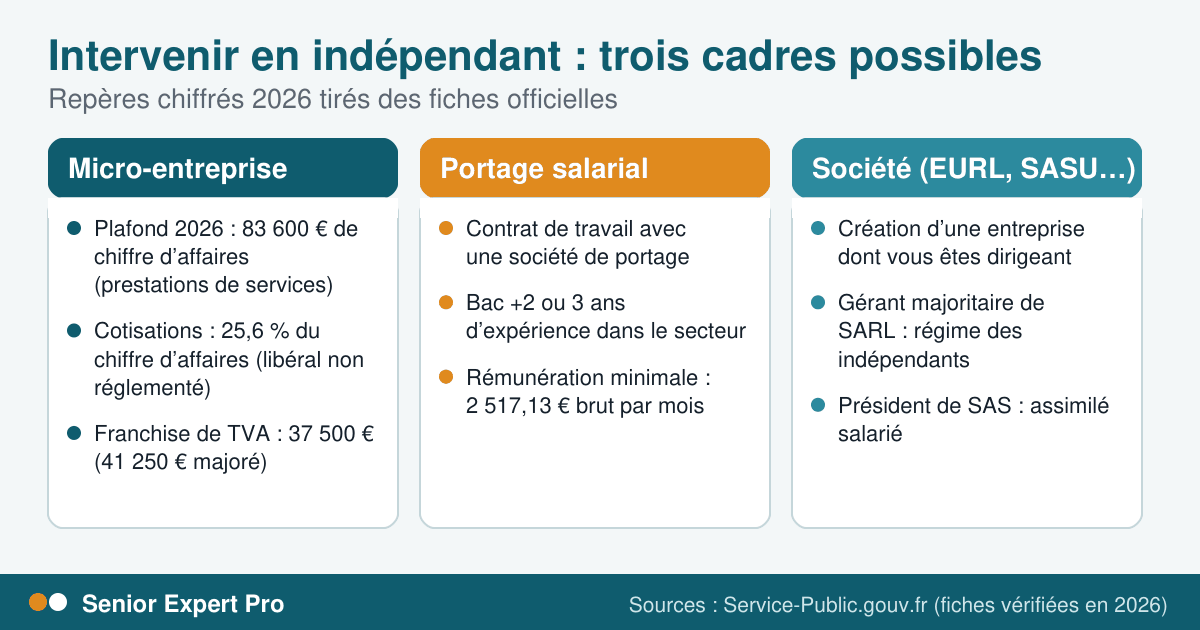 Statut et gestion
Intervenir en indépendant : micro-entreprise, portage salarial ou société, comment choisir ?
Seuils 2026, cotisations, TVA, portage salarial et société : les repères officiels pour choisir son cadre d’exercice.
10 min de lecture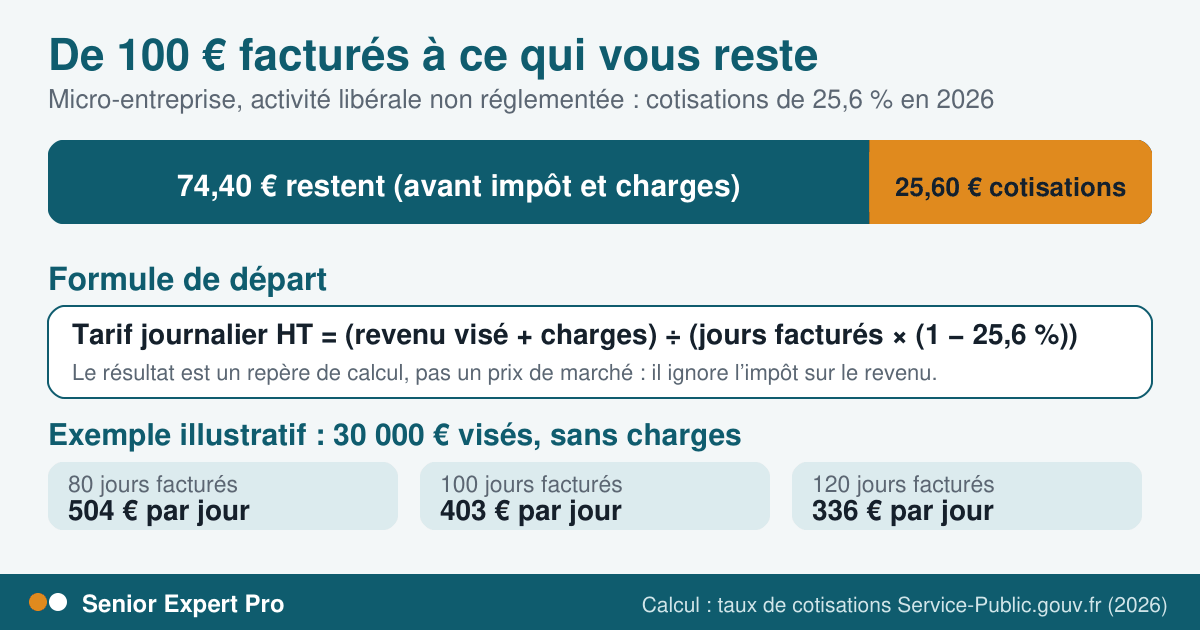 Statut et gestion
Fixer son tarif journalier d’expert indépendant : une méthode de calcul pas à pas
Une méthode pour calculer un tarif journalier à partir du revenu visé, des charges et du taux de cotisations de 2026.
8 min de lecture