
Accueil › Guides › Fixer son tarif journalier d’expert indépendant : une méthode de calcul pas à pas
Fixer son tarif journalier d’expert indépendant : une méthode de calcul pas à pas
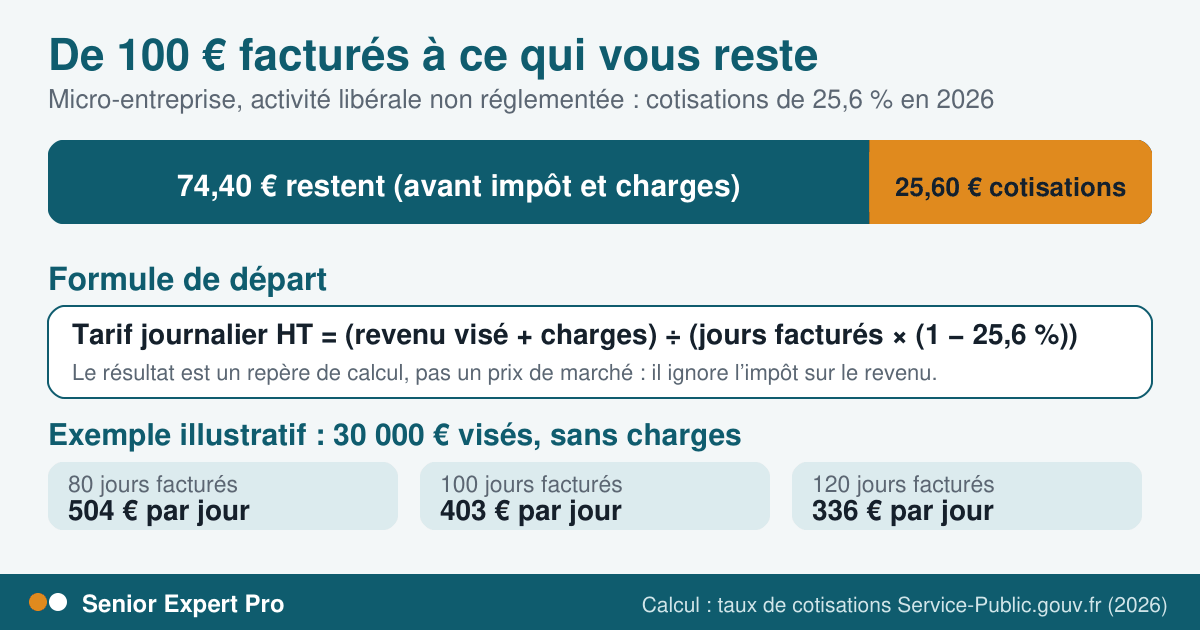
Un tarif journalier se construit d’abord à l’envers : quel revenu voulez-vous, avec quelles charges, sur combien de jours réellement facturés ? Voici la méthode, avec les taux officiels de 2026 et des exemples clairement illustratifs.
Pourquoi partir de son revenu, pas du « prix du marché »
Beaucoup d’experts fixent leur tarif en regardant ce que font les autres. C’est utile, mais insuffisant : un tarif qui ne couvre pas vos cotisations, vos charges et vos jours non facturés vous appauvrit, même s’il est « dans la moyenne ». Sur Senior Expert Pro, chaque expert fixe librement son tarif journalier ; la plateforme ne prélève aucun pourcentage sur les missions. La méthode ci-dessous vous donne un plancher de calcul, à comparer ensuite avec votre valeur perçue par le client.
À retenir. Un tarif journalier n’est pas un salaire : il doit couvrir vos cotisations, vos charges professionnelles et les jours où vous ne facturez pas (prospection, formation, préparation, congés).
La formule
Pour un micro-entrepreneur, les cotisations sont un pourcentage fixe du chiffre d’affaires. La fiche de Service-Public sur les cotisations (vérifiée le 1er janvier 2026) donne 25,6 % pour une activité libérale non réglementée. Le chiffre d’affaires à réaliser pour dégager un revenu donné est donc :
Chiffre d’affaires nécessaire = (revenu visé + charges) ÷ (1 − taux de cotisations)
Et le tarif journalier hors taxes :
Tarif journalier HT = chiffre d’affaires nécessaire ÷ nombre de jours facturés
Ce calcul s’arrête avant impôt sur le revenu : l’impôt dépend de votre foyer fiscal et de vos autres revenus, que ce guide ne traite pas.
Étape 1 : le revenu que vous visez
Choisissez un revenu annuel avant impôt sur le revenu, après cotisations. Si vous êtes déjà retraité, pensez à l’effet éventuel du plafond du cumul emploi-retraite sur votre pension (voir notre guide sur le cumul emploi-retraite).
Étape 2 : les charges professionnelles
Listez ce que votre activité vous coûte réellement : assurance (une garantie de responsabilité civile professionnelle est vivement recommandée pour un conseil, obligatoire pour certaines activités réglementées, d’après la fiche de Service-Public sur les assurances), déplacements, matériel, logiciels, comptabilité, formation. En micro-entreprise, ces charges ne sont pas déduites du chiffre d’affaires pour l’impôt (un abattement forfaitaire s’applique à la place), mais elles réduisent bien votre revenu réel.
Étape 3 : les jours réellement facturables
Une année compte environ 365 jours, mais vous n’en facturerez qu’une partie : week-ends, jours fériés, congés, temps de prospection, de préparation, de formation, de gestion. Beaucoup d’indépendants raisonnent sur une fourchette ; l’exemple ci-dessous compare 80, 100 et 120 jours facturés. Choisissez le nombre que vous jugez réaliste, pas celui que vous espérez.
Un exemple illustratif
Les chiffres suivants sont une hypothèse de calcul, pas des tarifs constatés sur le marché : revenu visé de 30 000 € par an avant impôt, avec ou sans 1 500 € de charges, taux de cotisations de 25,6 %.
| Jours facturés par an | Tarif HT sans charges | Tarif HT avec 1 500 € de charges |
|---|---|---|
| 80 jours | 504 € | 529 € |
| 100 jours | 403 € | 423 € |
| 120 jours | 336 € | 353 € |
Le chiffre d’affaires nécessaire est de 40 323 € sans charges et de 42 339 € avec 1 500 € de charges (30 000 ÷ 0,744, puis 31 500 ÷ 0,744). Moins vous facturez de jours, plus le tarif doit être élevé pour atteindre le même revenu.
Ne pas dépasser les seuils sans le voir venir
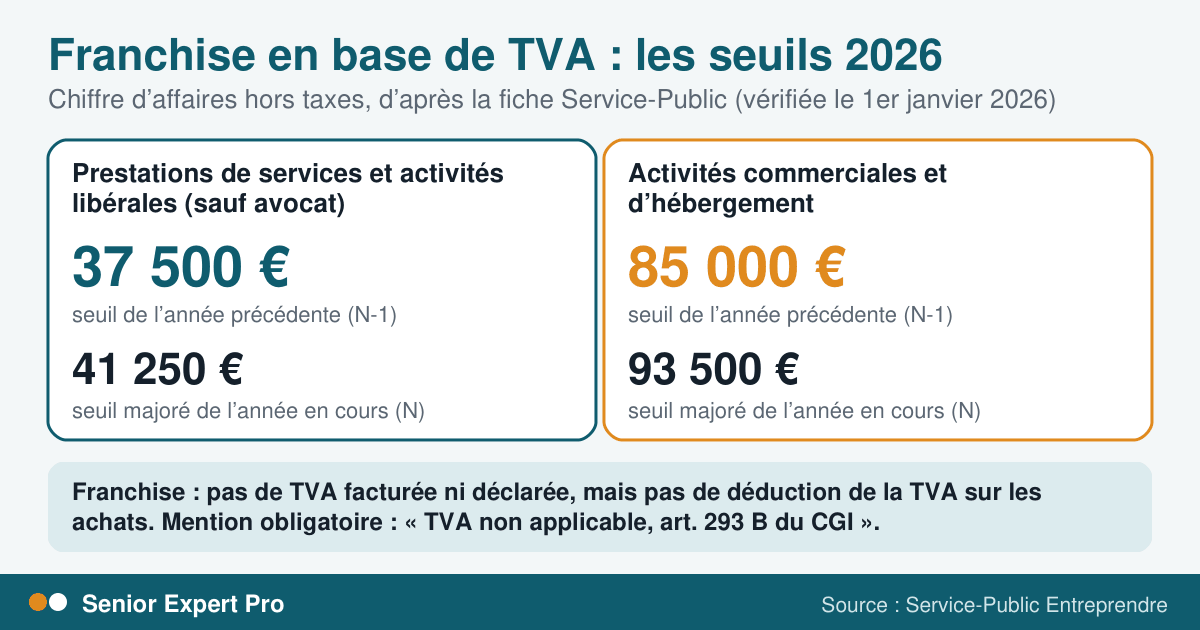
Le régime de la micro-entreprise est plafonné : en 2026, 83 600 € de chiffre d’affaires pour une prestation de services ou une activité libérale (fiche Service-Public sur les seuils). À 450 € par jour, ce plafond est atteint à 186 jours facturés environ. Et la franchise en base de TVA s’arrête à 37 500 € de chiffre d’affaires de l’année précédente (41 250 € de seuil majoré l’année en cours) pour une prestation de services : au-delà, vos clients paieront la TVA en plus de vos tarifs hors taxes. Un client assujetti à la TVA peut généralement la récupérer, un particulier non ; cela peut changer votre positionnement.
Comment passer du calcul au tarif affiché
Le calcul donne un plancher. Pour fixer le tarif affiché, tenez compte de :
- la valeur pour le client : un audit qui évite une erreur coûteuse ou une transmission qui préserve un savoir-faire vaut davantage que le temps passé ;
- le niveau d’expérience et la rareté de l’expertise ;
- la durée et la régularité : un engagement sur plusieurs mois peut justifier une dégressivité ;
- le mode de facturation : à la journée, au forfait ou à l’objectif. Un forfait protège le client, mais expose à l’imprévu ; une journée protège l’expert, mais exige un cadrage clair.
Les erreurs fréquentes
- Oublier les jours non facturés : prospection, réunions, devis non signés.
- Confondre HT et TTC : en franchise de TVA, la mention « TVA non applicable, art. 293 B du CGI » doit figurer sur chaque facture.
- Ne pas prévoir l’assurance et la comptabilité dans les charges.
- Négliger le plafond de 83 600 € : un dépassement deux années de suite fait sortir du régime micro-fiscal.
- Baisser son tarif sans contrepartie : préférez réduire le périmètre de la mission.
Questions fréquentes
Quel taux de cotisations retenir pour un expert conseil en micro-entreprise ?
Pour une activité libérale non réglementée, 25,6 % du chiffre d’affaires en 2026 selon la fiche de Service-Public ; 27,8 % avec l’option pour le versement libératoire de l’impôt. Une activité relevant de la Cipav est à 23,2 %. Vérifiez la catégorie de votre activité auprès de l’Urssaf.
Le tarif journalier est-il hors taxes ?
En franchise en base de TVA, vous facturez hors taxes et la facture porte la mention « TVA non applicable, art. 293 B du CGI ». Au-delà des seuils, la TVA s’ajoute à votre tarif hors taxes.
Combien de jours facturer par an ?
Aucune règle générale : cela dépend de votre activité, de votre réseau et de vos autres occupations. Testez plusieurs hypothèses, comme dans l’exemple, et gardez la plus prudente pour fixer votre plancher.
Le calcul tient-il compte de l’impôt sur le revenu ?
Non. Il s’arrête avant impôt. En micro-entreprise, l’impôt se calcule sur le chiffre d’affaires diminué d’un abattement forfaitaire (34 % pour une activité libérale en BNC, 50 % pour une prestation de services en BIC).
Vous avez de l’expérience à partager ?
Créer un profil sur Senior Expert Pro est gratuit. Il n’est publié qu’après un contrôle (SIRET, pièces, revue humaine au moindre doute), et vous fixez librement votre tarif.
Sources consultées
- Entreprendre Service-Public : Cotisations sociales d’un micro-entrepreneur (vérifié le 1er janvier 2026) — lu le 25 septembre 2026
- Entreprendre Service-Public : Régime fiscal de la micro-entreprise (abattements) — lu le 25 septembre 2026
- Entreprendre Service-Public : Seuils de chiffre d’affaires de la micro-entreprise — lu le 25 septembre 2026
- Entreprendre Service-Public : Franchise en base de TVA — lu le 25 septembre 2026
- Entreprendre Service-Public : Assurances de l’entrepreneur individuel — lu le 26 septembre 2026
Ces informations ont été relues à la source aux dates indiquées. Elles sont données à titre général et ne remplacent pas l’avis d’un professionnel.
Pour aller plus loin
 Statut et gestion
Franchise en base de TVA en 2026 : seuils, dépassement et mention obligatoire
Seuils 2026, dépassement, première année et option pour la TVA : ce que dit la fiche officielle.
8 min de lecture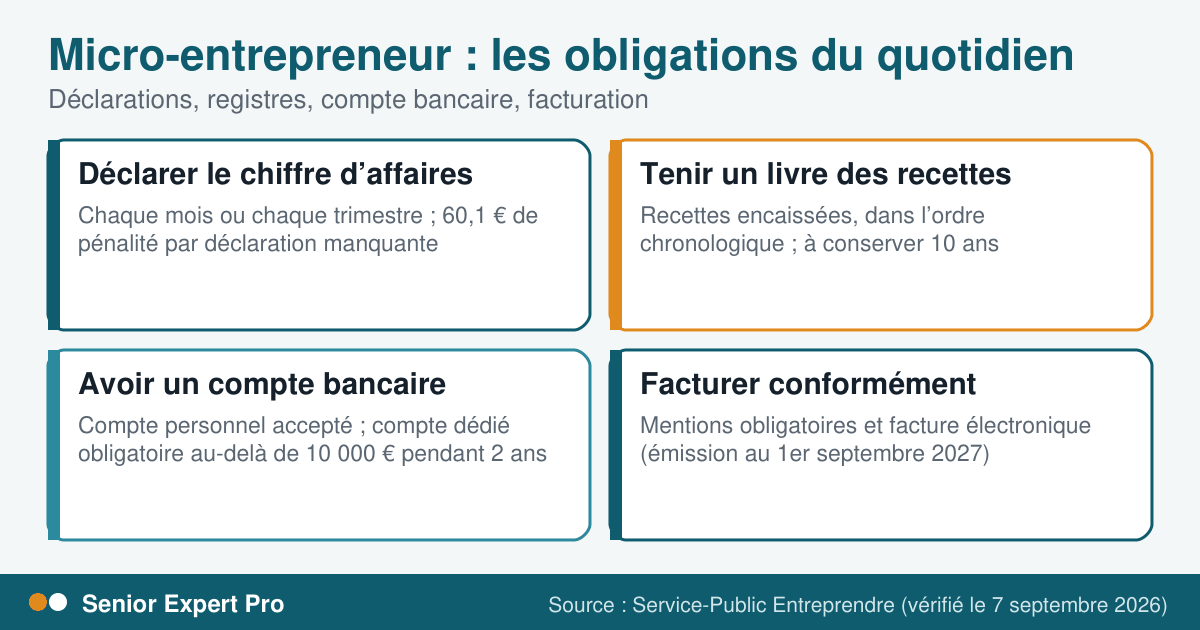 Statut et gestion
Micro-entrepreneur : déclarer son chiffre d’affaires, tenir ses registres, gérer son compte
Déclarations, pénalité, livre des recettes, conservation des pièces et compte bancaire d’un micro-entrepreneur.
7 min de lecture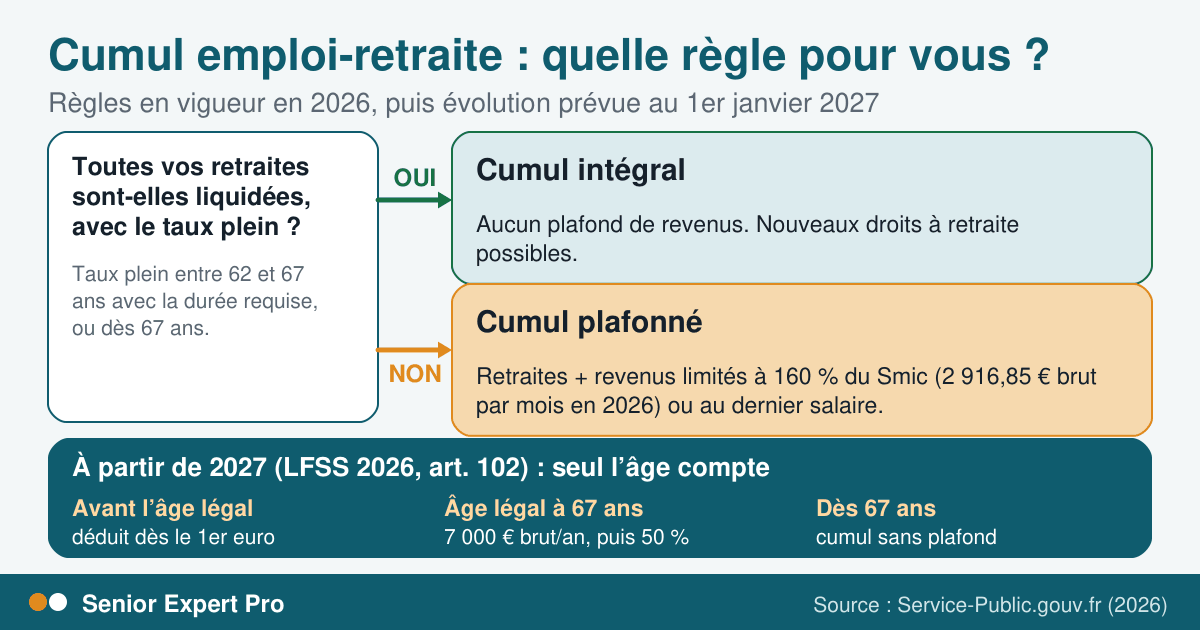 Retraite active
Cumul emploi-retraite : les règles à connaître en 2026, et ce qui change en 2027
Cumul intégral ou plafonné, délai de 6 mois avec l’ancien employeur, démarche à la Carsat, et la réforme prévue en 2027.
9 min de lecture