
Accueil › Guides › Micro-entrepreneur : déclarer son chiffre d’affaires, tenir ses registres, gérer son compte
Micro-entrepreneur : déclarer son chiffre d’affaires, tenir ses registres, gérer son compte
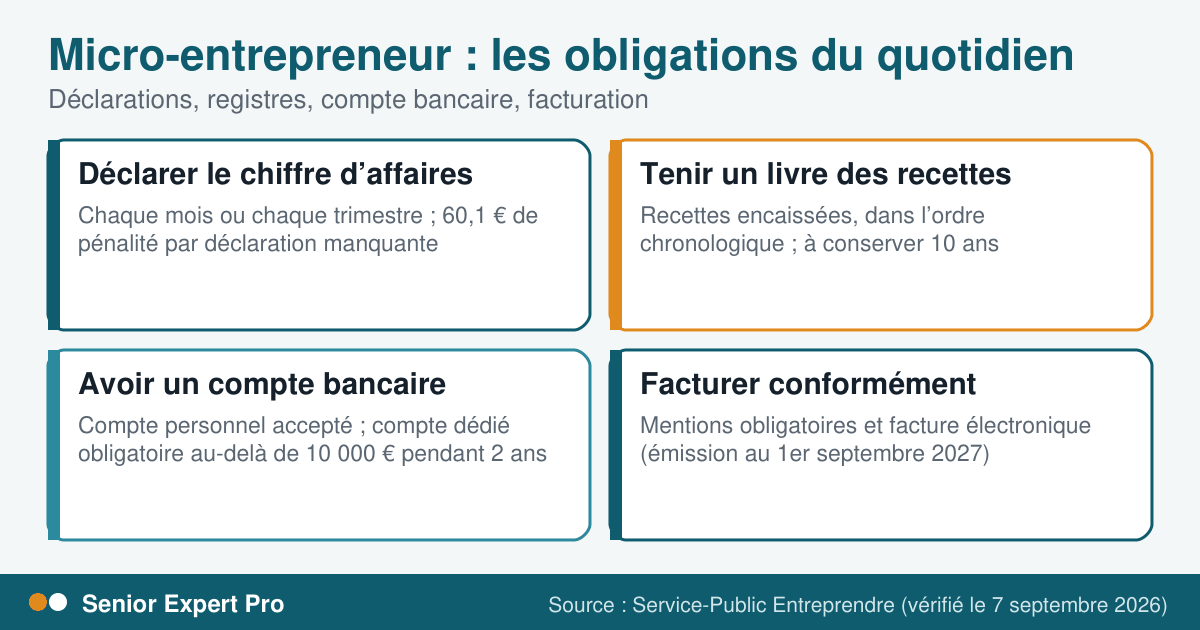
Le régime de la micro-entreprise est simple, mais il a des obligations précises. Voici, d’après la fiche officielle vérifiée en septembre 2026, ce qu’il faut déclarer, tenir et conserver.
Une comptabilité allégée, pas une absence d’obligations
D’après la fiche d’Entreprendre Service-Public « Obligations comptables du micro-entrepreneur » (vérifiée le 7 septembre 2026), le micro-entrepreneur bénéficie du régime micro-social et peut tenir une comptabilité allégée. Quatre obligations reviennent : déclarer son chiffre d’affaires, tenir certains registres, avoir un compte bancaire et facturer selon les règles.
À retenir. Déclarez à date fixe, conservez vos pièces dix ans, et n’oubliez pas que l’absence de déclaration coûte 60,1 € par déclaration manquante.
1. Déclarer son chiffre d’affaires
Le chiffre d’affaires se déclare tous les mois ou tous les 3 mois, selon l’option choisie au démarrage de l’activité, en ligne auprès de l’Urssaf (fiche Service-Public sur les cotisations, vérifiée le 1er janvier 2026). La première déclaration peut être effectuée au minimum trois mois (90 jours) après le début de l’activité. Un chiffre d’affaires de 0 € ne donne lieu à aucune cotisation.
Si vous oubliez de déclarer avant l’échéance, une pénalité de 60,1 € s’applique sur chaque déclaration manquante. Vous pouvez régulariser en fin d’année ; à défaut, vous pouvez être taxé d’office sur une base majorée, ce qui peut entraîner la perte du régime de la micro-entreprise.
Les cotisations se calculent sur le chiffre d’affaires du mois ou du trimestre précédent. Les taux sont détaillés dans notre guide sur les statuts : 25,6 % pour une activité libérale non réglementée en 2026, par exemple.
2. Tenir un livre des recettes
Pour une activité libérale, vous devez tenir à jour un livre des recettes encaissées, en enregistrant chronologiquement chaque recette avec :
- son montant et son origine (identité du client) ;
- le mode de règlement (chèque, virement, espèces…) ;
- les références des pièces justificatives (numéro de facture).
Vous pouvez tenir ce registre de plusieurs manières : livre papier acheté dans le commerce, modèle officiel à télécharger et remplir, ou logiciel spécialisé. Il peut être tenu sous format électronique. La fiche précise que les informations du livre des recettes doivent être conservées 10 ans à partir de la clôture de l’exercice concerné, et que le même délai s’applique aux pièces justificatives.
Il n’y a pas de sanction spécifique pour la non-tenue du registre. En revanche, en cas de faux ou d’usage de faux (inscription de fausses informations, utilisation de registres falsifiés pour obtenir un prêt, par exemple), la fiche indique une sanction pénale pouvant aller jusqu’à 3 ans d’emprisonnement et 45 000 € d’amende.
Pour les activités commerciales, la fiche demande aussi un registre des achats ; elle précise que, dans la franchise en base de TVA, il faut tenir un registre par année du détail des achats et un livre journal détaillant les recettes professionnelles.
3. Avoir un compte bancaire
Vous n’êtes pas obligé d’ouvrir un compte professionnel : votre compte personnel suffit. En revanche, si votre chiffre d’affaires annuel dépasse 10 000 € pendant 2 années consécutives, vous devez ouvrir un compte dédié à votre activité professionnelle. La fiche recommande d’en ouvrir un dès le départ, même sous ce seuil.
4. Facturer conformément
En tant que professionnel, vous devez faire figurer sur vos factures les mentions obligatoires, et respecter des règles de format et de transmission. La fiche rappelle que les micro-entrepreneurs établis en France et assujettis à la TVA doivent être en mesure de recevoir des factures électroniques depuis le 1er septembre 2026. L’émission sera obligatoire pour les micro-entreprises à partir du 1er septembre 2027. Voir notre guide sur la facturation en indépendant.
Un calendrier type pour rester à jour
| Quand | Quoi |
|---|---|
| Chaque mois ou trimestre | Déclarer le chiffre d’affaires et payer les cotisations |
| À chaque encaissement | Inscrire la recette au livre des recettes |
| À chaque prestation | Émettre une facture conforme, numérotée sans trou |
| Chaque trimestre | Vérifier son chiffre d’affaires cumulé par rapport aux seuils (micro-entreprise et TVA) |
| Chaque année | Classer et conserver les pièces ; anticiper la déclaration de revenus |
Les erreurs à éviter
- Oublier une déclaration : 60,1 € par déclaration manquante.
- Mélanger comptes personnel et professionnel sans le vouloir : le compte dédié devient obligatoire au-delà de 10 000 € pendant 2 ans.
- Ne pas conserver les pièces : 10 ans, y compris pour les factures.
- Ignorer les seuils : voir les guides sur la franchise de TVA et le tarif journalier.
- Négliger la facture électronique : préparez le choix d’une plateforme agréée avant septembre 2027.
Questions fréquentes
À quelle fréquence déclarer son chiffre d’affaires ?
Chaque mois ou chaque trimestre, selon l’option choisie au démarrage de l’activité.
Que risque-t-on en cas d’oubli de déclaration ?
Une pénalité de 60,1 € par déclaration manquante, et une taxation d’office sur une base majorée si vous ne régularisez pas, avec un risque de perte du régime.
Faut-il un compte bancaire professionnel ?
Pas au départ : le compte personnel suffit. Un compte dédié devient obligatoire si le chiffre d’affaires dépasse 10 000 € pendant deux années consécutives.
Combien de temps conserver le livre des recettes ?
10 ans à partir de la clôture de l’exercice concerné, comme les pièces justificatives.
Le livre des recettes est-il obligatoire pour un consultant ?
Oui pour une activité libérale : la fiche demande de tenir à jour un livre des recettes encaissées, sans sanction spécifique en cas de non-tenue mais avec des sanctions pénales en cas de faux.
Vous avez de l’expérience à partager ?
Créer un profil sur Senior Expert Pro est gratuit. Il n’est publié qu’après un contrôle (SIRET, pièces, revue humaine au moindre doute), et vous fixez librement votre tarif.
Sources consultées
- Entreprendre Service-Public : Obligations comptables du micro-entrepreneur (vérifié le 7 septembre 2026) — lu le 25 septembre 2026
- Entreprendre Service-Public : Cotisations sociales d’un micro-entrepreneur (vérifié le 1er janvier 2026) — lu le 25 septembre 2026
- Entreprendre Service-Public : Franchise en base de TVA — lu le 25 septembre 2026
Ces informations ont été relues à la source aux dates indiquées. Elles sont données à titre général et ne remplacent pas l’avis d’un professionnel.
Pour aller plus loin
 Statut et gestion
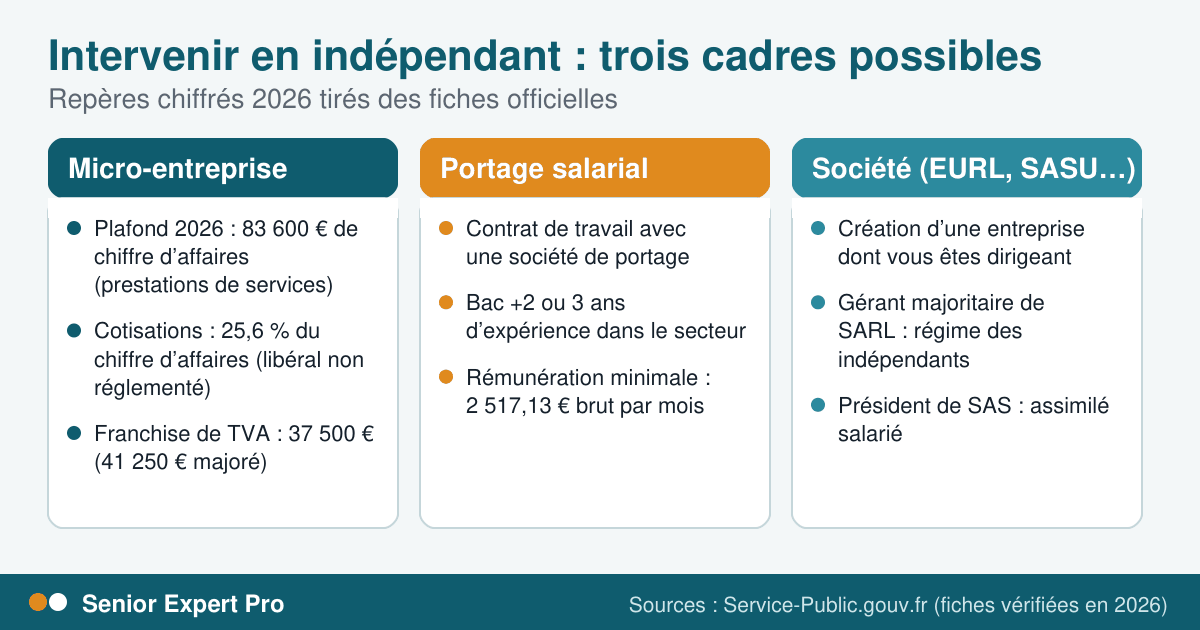
Intervenir en indépendant : micro-entreprise, portage salarial ou société, comment choisir ?
Seuils 2026, cotisations, TVA, portage salarial et société : les repères officiels pour choisir son cadre d’exercice.
10 min de lecture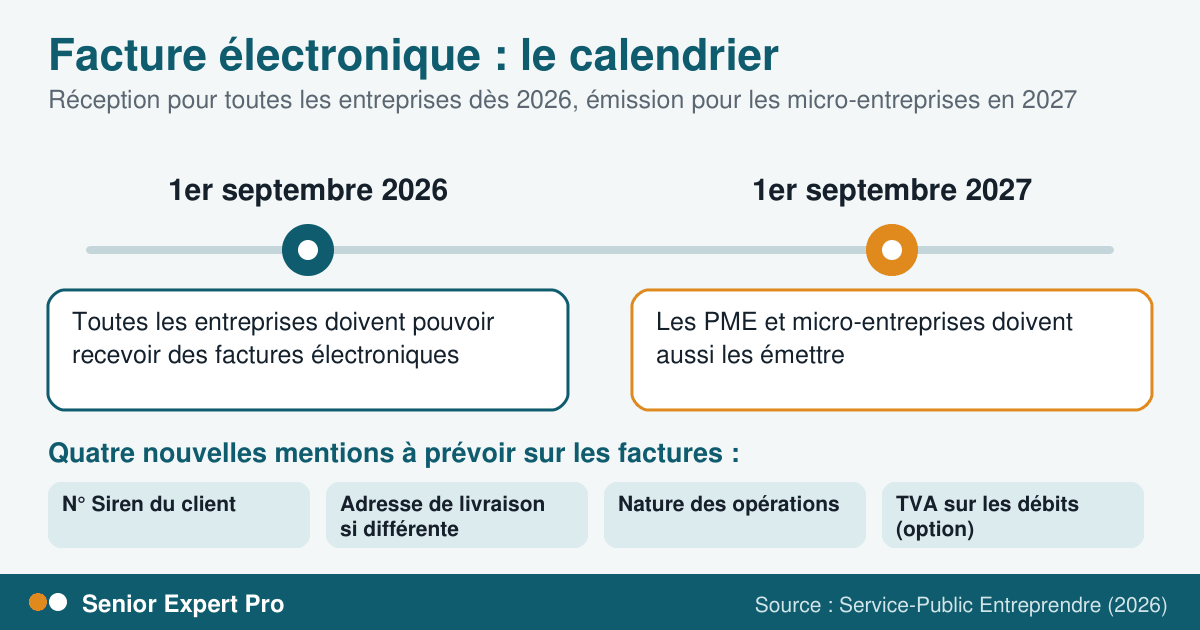 Statut et gestion
Facturer en indépendant en 2026 : mentions obligatoires et calendrier de la facture électronique
Les mentions obligatoires, la mention 293 B et le calendrier de la facture électronique pour les micro-entreprises.
8 min de lecture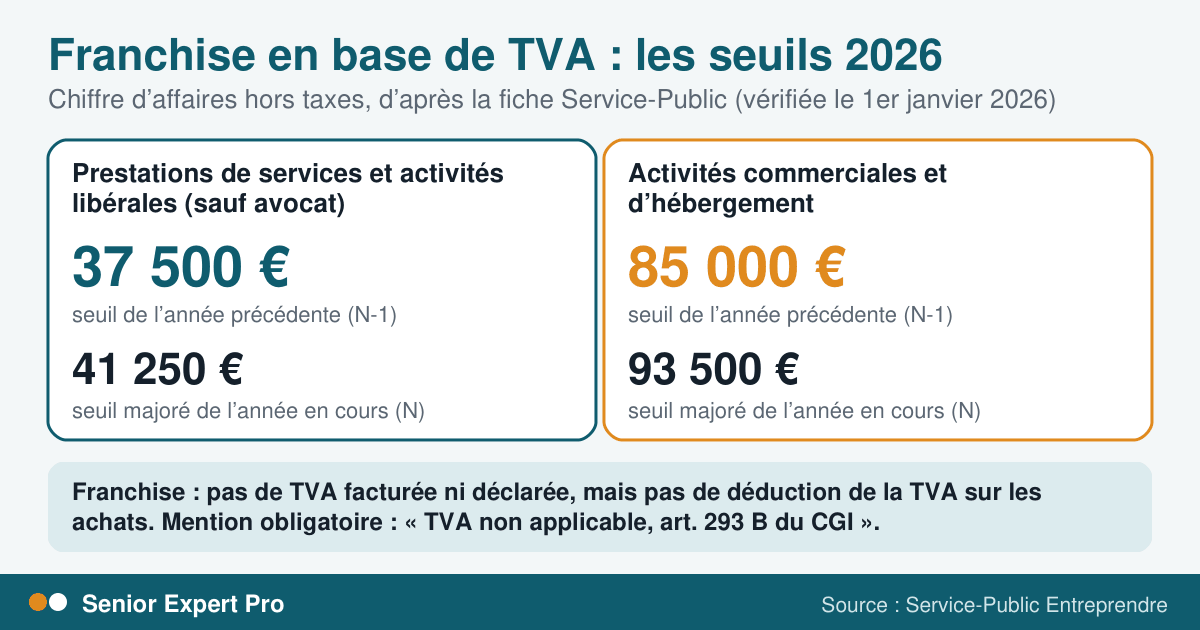 Statut et gestion
Franchise en base de TVA en 2026 : seuils, dépassement et mention obligatoire
Seuils 2026, dépassement, première année et option pour la TVA : ce que dit la fiche officielle.
8 min de lecture