
Accueil › Guides › Facturer en indépendant en 2026 : mentions obligatoires et calendrier de la facture électronique
Facturer en indépendant en 2026 : mentions obligatoires et calendrier de la facture électronique
Une facture incomplète peut coûter cher et vous faire perdre du temps avec vos clients. Voici la liste officielle des mentions à prévoir, la règle en franchise de TVA et le calendrier de la facture électronique qui démarre le 1er septembre 2026.
Pourquoi soigner sa facture
La facture est un document commercial et une preuve : elle détaille la prestation, fixe le montant dû et la date de règlement. Elle doit comporter des mentions obligatoires, sous peine de sanctions et de difficultés avec le client, notamment s’il veut déduire la TVA. Ce guide reprend la fiche d’Entreprendre Service-Public « Mentions obligatoires sur une facture » (vérifiée le 11 août 2026) et la présentation de la facture électronique publiée le 19 janvier 2026 et mise à jour le 27 février 2026.
À retenir. Une facture doit toujours porter un numéro unique, les identités du vendeur et du client, la description détaillée de la prestation, les montants HT et TTC, la date de règlement, les pénalités de retard et l’indemnité forfaitaire de 40 €.
Les mentions générales obligatoires
D’après la fiche, toute facture doit comporter, que le client soit un particulier, un professionnel ou une entité publique :
- la date d’émission et un numéro unique, basé sur une séquence chronologique et continue ;
- la date de la prestation (ou celle de l’acompte) ;
- l’identité du prestataire : pour un entrepreneur individuel, nom et prénom précédés ou suivis de la mention « Entrepreneur individuel » ou « EI », adresse et numéro Siren ; pour une société, dénomination, Siren, adresse du siège, forme juridique et capital ;
- l’identité du client ;
- le numéro du bon de commande s’il existe ;
- le numéro individuel d’identification à la TVA du vendeur, sauf pour les factures dont le total HT est inférieur ou égal à 150 € ;
- la désignation de la prestation avec son décompte détaillé, la quantité, le prix unitaire HT et le taux de TVA (ou la mention de l’exonération) ;
- les sommes totales HT et TTC à payer et les éventuelles réductions de prix ;
- la date à laquelle le règlement doit intervenir, avec les conditions d’escompte (à défaut : « Escompte pour paiement anticipé : néant ») ;
- le taux des pénalités de retard ;
- la mention de l’indemnité forfaitaire de 40 € pour frais de recouvrement en cas de retard de paiement (la fiche précise qu’elle concerne les clients professionnels).
Franchise en base de TVA : la mention 293 B
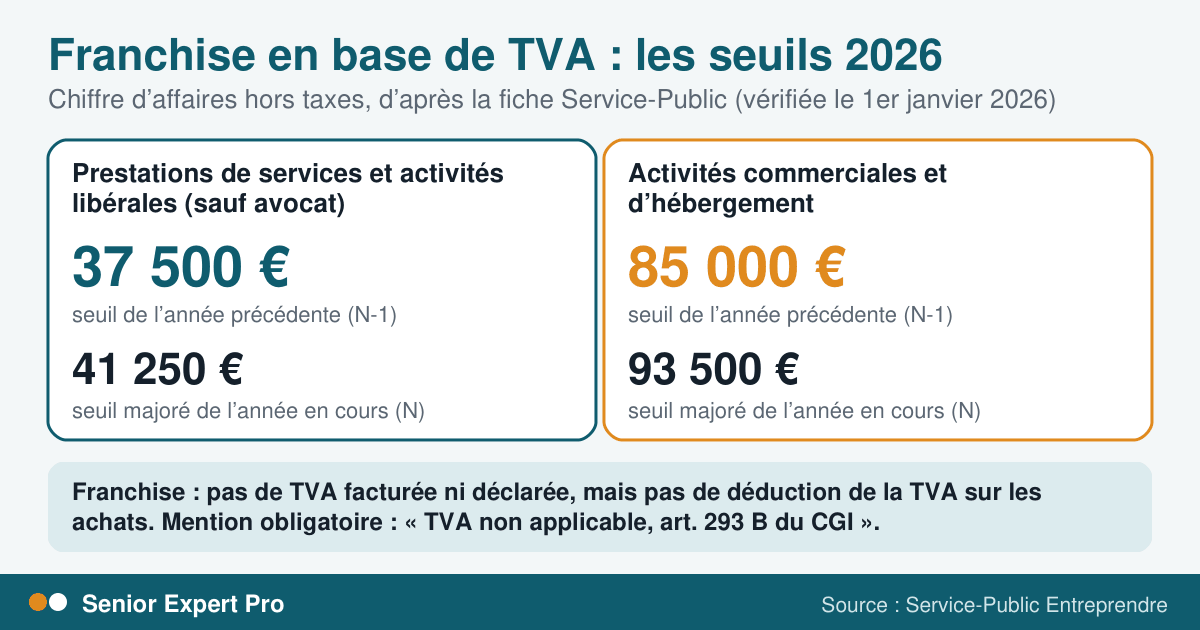
Si vous bénéficiez de la franchise en base de TVA, vous facturez hors taxes et vous devez faire figurer sur chaque facture la mention « TVA non applicable, art. 293 B du code général des impôts ». La fiche de Service-Public sur la franchise précise qu’en l’absence de cette mention, l’entreprise s’expose à un redressement. Si l’acquéreur est redevable de la TVA, la fiche des mentions prévoit aussi la mention « Auto-liquidation » dans les cas concernés.
La facture électronique : le calendrier
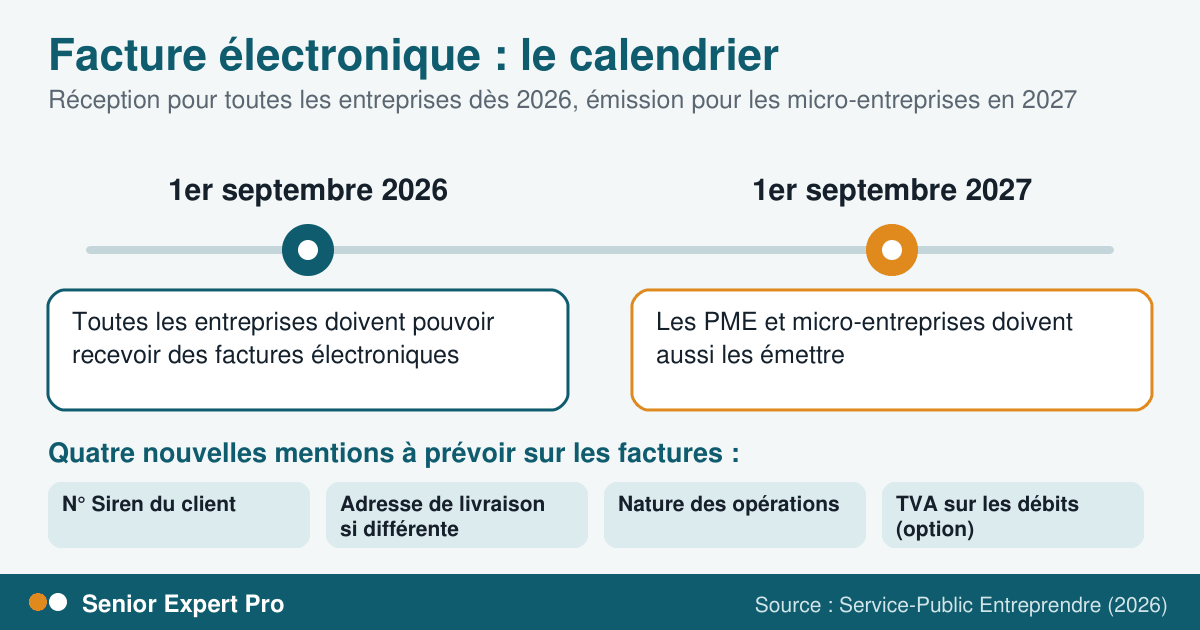
L’obligation d’émettre et de recevoir des factures électroniques s’applique progressivement à partir du 1er septembre 2026, pour les opérations entre entreprises établies en France et assujetties à la TVA. Selon Service-Public Entreprendre :
| Date | Ce qui change |
|---|---|
| 1er septembre 2026 | Toutes les entreprises doivent pouvoir recevoir des factures électroniques. Les grandes entreprises et les ETI doivent aussi les émettre. |
| 1er septembre 2027 | Les PME et les micro-entreprises doivent aussi émettre leurs factures électroniques. |
Concrètement, il faut choisir une plateforme agréée par l’État, directement ou au travers d’une solution compatible. Chaque entreprise doit désigner sa plateforme pour émettre et recevoir ses factures ou déclarer ses données. La liste des plateformes agréées est publiée par l’administration fiscale. Un numéro national d’assistance est mis à disposition des entreprises : 0 806 807 807 (service gratuit, plus le prix de l’appel).
Les nouvelles mentions obligatoires
De nouvelles mentions doivent figurer sur les factures : au 1er septembre 2026 pour les grandes entreprises et les ETI, au 1er septembre 2027 pour les PME et micro-entreprises. Ce sont :
- le numéro Siren du client, lorsque c’est une entreprise ;
- l’adresse de livraison des biens, si elle est différente de l’adresse du client ;
- la nature des opérations : livraisons de biens, prestations de services, ou les deux ;
- la mention « Option pour le paiement de la taxe d’après les débits » si le prestataire a opté pour ce régime de TVA.
Ce que doit faire un expert indépendant, en pratique
- Numérotez vos factures sans trou ni doublon.
- Vérifiez que le nom du client et son Siren sont exacts ; demandez-les avant la mission.
- Détaillez la prestation : nature, durée en jours, prix unitaire HT.
- Indiquez la date de règlement, les pénalités de retard et l’indemnité de 40 €.
- Ajoutez la mention 293 B si vous êtes en franchise de TVA.
- Préparez la facture électronique : choisissez une plateforme agréée avant le 1er septembre 2027 si vous êtes micro-entrepreneur, et vérifiez dès maintenant que vos clients peuvent en recevoir.
- Conservez vos factures et votre livre des recettes : le micro-entrepreneur doit tenir un livre des recettes et déclarer son chiffre d’affaires chaque mois ou chaque trimestre.
Questions fréquentes
Une facture d’un montant inférieur à 150 € doit-elle porter le numéro de TVA ?
D’après la fiche, le numéro individuel d’identification à la TVA du vendeur est exigé sauf pour les factures d’un montant total HT inférieur ou égal à 150 €.
Quelle mention porter sur une facture en franchise de TVA ?
« TVA non applicable, art. 293 B du code général des impôts ». Son absence expose l’entreprise à un redressement.
À quelle date un micro-entrepreneur doit-il émettre des factures électroniques ?
À partir du 1er septembre 2027. Il doit en revanche pouvoir en recevoir dès le 1er septembre 2026.
Qu’est-ce qu’une plateforme agréée ?
Une plateforme immatriculée par l’administration fiscale, par laquelle transitent les factures électroniques. La liste est publiée par l’administration fiscale ; chaque entreprise désigne la sienne.
Que faire si mon client règle en retard ?
La facture doit avoir mentionné le taux des pénalités de retard et l’indemnité forfaitaire de 40 € pour frais de recouvrement ; la fiche précise que cette dernière concerne les clients professionnels.
Vous avez de l’expérience à partager ?
Créer un profil sur Senior Expert Pro est gratuit. Il n’est publié qu’après un contrôle (SIRET, pièces, revue humaine au moindre doute), et vous fixez librement votre tarif.
Sources consultées
- Entreprendre Service-Public : Mentions obligatoires sur une facture (vérifié le 11 août 2026) — lu le 25 septembre 2026
- Entreprendre Service-Public : Facturation électronique, ce qui change à partir du 1er septembre 2026 — lu le 25 septembre 2026
- Entreprendre Service-Public : Franchise en base de TVA — lu le 25 septembre 2026
- Entreprendre Service-Public : Obligations comptables du micro-entrepreneur (vérifié le 7 septembre 2026) — lu le 25 septembre 2026
Ces informations ont été relues à la source aux dates indiquées. Elles sont données à titre général et ne remplacent pas l’avis d’un professionnel.
Pour aller plus loin
 Statut et gestion
Franchise en base de TVA en 2026 : seuils, dépassement et mention obligatoire
Seuils 2026, dépassement, première année et option pour la TVA : ce que dit la fiche officielle.
8 min de lecture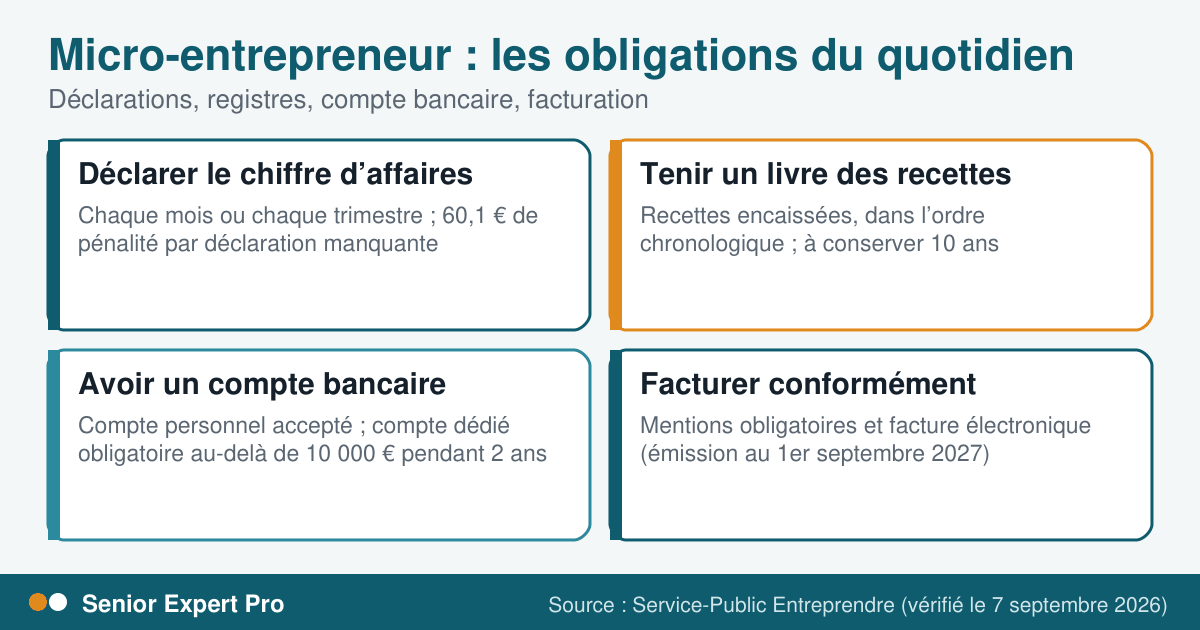 Statut et gestion
Micro-entrepreneur : déclarer son chiffre d’affaires, tenir ses registres, gérer son compte
Déclarations, pénalité, livre des recettes, conservation des pièces et compte bancaire d’un micro-entrepreneur.
7 min de lecture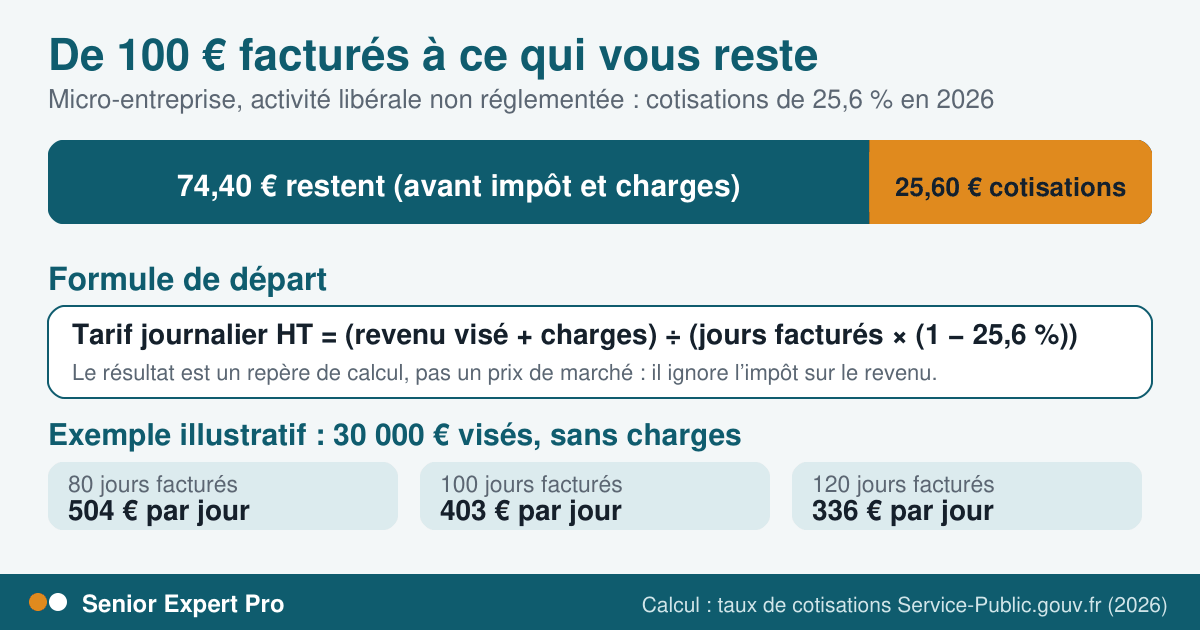 Statut et gestion
Fixer son tarif journalier d’expert indépendant : une méthode de calcul pas à pas
Une méthode pour calculer un tarif journalier à partir du revenu visé, des charges et du taux de cotisations de 2026.
8 min de lecture