
Accueil › Guides › Franchise en base de TVA en 2026 : seuils, dépassement et mention obligatoire
Franchise en base de TVA en 2026 : seuils, dépassement et mention obligatoire
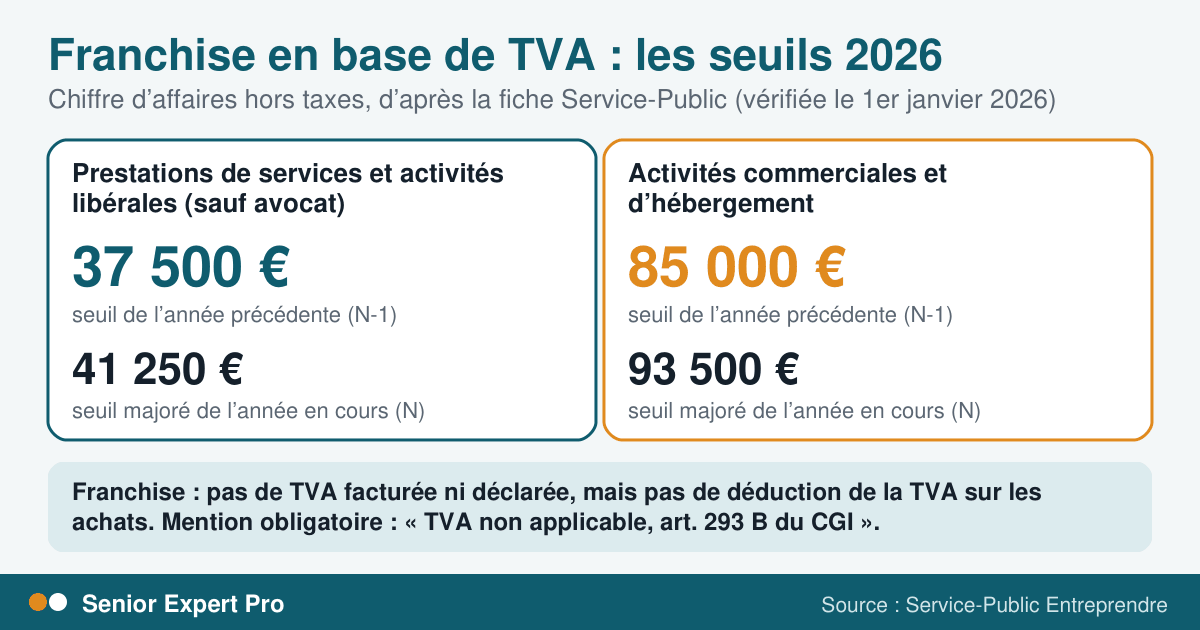
La franchise en base de TVA dispense de facturer et de déclarer la TVA, mais elle a un prix : pas de déduction sur vos achats. Voici les seuils de 2026, les règles de dépassement et les pièges de la première année.
Ce qu’est la franchise en base de TVA
Selon la fiche d’Entreprendre Service-Public (vérifiée le 1er janvier 2026), la franchise en base de TVA est un régime qui exonère les entreprises de la déclaration et du paiement de la TVA sur les prestations ou ventes qu’elles réalisent. Elle s’applique aux entreprises établies en France, ou dans un autre État membre de l’Union européenne, dont le chiffre d’affaires de l’année précédente ne dépasse pas certains seuils. Contrepartie : il n’est pas possible de déduire la TVA sur les achats professionnels réalisés pour l’activité.
À retenir. Pour une prestation de services ou une activité libérale (sauf avocat), la franchise s’applique si le chiffre d’affaires de l’année précédente est inférieur ou égal à 37 500 € et si celui de l’année en cours reste inférieur ou égal à 41 250 €. La fiche précise que les seuils de 2026 restent inchangés et que la proposition d’un seuil unique de 25 000 € a été abandonnée.
Les seuils selon l’activité
| Activité | Seuil de l’année précédente (N-1) | Seuil majoré de l’année en cours (N) |
|---|---|---|
| Prestation de services | 37 500 € | 41 250 € |
| Activité libérale (sauf avocat) | 37 500 € | 41 250 € |
| Activité commerciale et d’hébergement | 85 000 € | 93 500 € |
Que se passe-t-il en cas de dépassement ?
Deux cas se présentent, d’après la fiche :
- Dépassement du seuil de base (37 500 € pour un prestataire de services) : l’entreprise reste en franchise pour l’année en cours si elle demeure sous le seuil majoré, et devient soumise à la TVA dès le 1er janvier de l’année suivante.
- Dépassement du seuil majoré (41 250 €) : l’entreprise devient soumise à la TVA dès le 1er jour du dépassement.
L’exemple de la fiche : une entreprise de services réalise 24 000 € en 2025, elle reste en franchise en 2026. Si elle réalise 38 500 € en 2026, elle dépasse le seuil de base (37 500 €) mais reste sous le seuil majoré (41 250 €) : elle garde la franchise jusqu’au 31 décembre 2026.
La première année : le prorata
L’année de démarrage, le chiffre d’affaires est ajusté au prorata du temps d’activité, pour obtenir un chiffre d’affaires d’une année complète. La formule de la fiche : (chiffre d’affaires × nombre de jours dans une année) ÷ nombre de jours entre le démarrage et le dernier jour de l’année. Exemple de la fiche pour une activité de services démarrée le 14 mai 2025 avec 27 000 € de chiffre d’affaires : (27 000 × 365) ÷ 232 = 42 478 €, au-dessus de 41 250 €, donc plus de franchise en 2026.
Un chiffre d’affaires d’apparence modeste peut donc faire perdre la franchise dès la deuxième année : calculez le prorata avant de fixer vos tarifs.
La mention à faire figurer sur les factures
En franchise, vous facturez hors taxes. La fiche indique que la mention « TVA non applicable, article 293 B du CGI » doit figurer sur chaque facture ou note d’honoraires, et qu’en son absence l’entreprise s’expose à un redressement. Voir notre guide sur la facturation en indépendant.
Renoncer à la franchise : l’option pour la TVA
Une entreprise qui respecte les seuils peut opter pour être soumise à la TVA. La fiche explique que ce choix peut être avantageux, par exemple pour qui envisage des investissements importants, puisqu’il permet de déduire la TVA sur les achats professionnels. C’est une décision à prendre avec un expert-comptable, car elle modifie vos prix, vos déclarations et votre relation avec vos clients.
Ce que cela change pour vos clients
- Un client assujetti à la TVA peut généralement la récupérer : votre franchise ne lui coûte rien de plus, mais il ne récupère pas de TVA sur votre facture.
- Un client non assujetti (un particulier, par exemple) paie le prix affiché, sans TVA : c’est un avantage de prix face à un concurrent qui la facture.
La fiche « Obligations comptables du micro-entrepreneur » (vérifiée le 7 septembre 2026) indique que les micro-entrepreneurs établis en France et assujettis à la TVA doivent être en mesure de recevoir des factures électroniques depuis le 1er septembre 2026, et rappelle qu’un assujetti n’est pas toujours redevable de la TVA, par exemple en franchise en base (voir le guide sur la facturation).
Comment intégrer la franchise à votre tarif
Votre tarif journalier est affiché hors taxes. Si vous passez de la franchise à la TVA, deux options : maintenir votre tarif hors taxes (le client assujetti récupère la TVA) ou l’augmenter pour compenser (client non assujetti). Voir notre guide sur la méthode de calcul du tarif journalier.
Les erreurs à éviter
- Ne pas suivre son chiffre d’affaires en cours d’année : le seuil majoré s’applique dès le jour du dépassement.
- Oublier la mention 293 B sur les factures.
- Ignorer le prorata de la première année.
- Confondre les seuils de la franchise de TVA (37 500 € et 41 250 €) et ceux de la micro-entreprise (83 600 € pour les services en 2026).
- Ne pas anticiper le passage à la TVA dans ses tarifs.
Questions fréquentes
Quel est le seuil de franchise de TVA pour un consultant en 2026 ?
37 500 € de chiffre d’affaires l’année précédente, et 41 250 € pour l’année en cours (seuil majoré), pour une prestation de services ou une activité libérale hors avocat, selon la fiche de Service-Public.
À partir de quand la TVA s’applique-t-elle si je dépasse ?
Dès le 1er janvier de l’année suivante si vous dépassez le seuil de base ; dès le premier jour du dépassement si vous dépassez le seuil majoré.
Puis-je déduire la TVA de mes achats en franchise ?
Non. Pour déduire la TVA sur vos achats professionnels, il faut renoncer à la franchise, c’est-à-dire opter pour la TVA.
Faut-il une mention particulière sur mes factures ?
Oui : « TVA non applicable, art. 293 B du CGI ». Son absence expose à un redressement.
Les seuils de la franchise et ceux de la micro-entreprise sont-ils les mêmes ?
Non. La franchise de TVA est à 37 500 € (41 250 € majoré) pour les services ; le régime micro-fiscal est à 83 600 € en 2026 pour les prestations de services et activités libérales.
Vous avez de l’expérience à partager ?
Créer un profil sur Senior Expert Pro est gratuit. Il n’est publié qu’après un contrôle (SIRET, pièces, revue humaine au moindre doute), et vous fixez librement votre tarif.
Sources consultées
- Entreprendre Service-Public : Franchise en base de TVA (vérifié le 1er janvier 2026) — lu le 25 septembre 2026
- Entreprendre Service-Public : Seuils de chiffre d’affaires de la micro-entreprise — lu le 25 septembre 2026
- Entreprendre Service-Public : Obligations comptables du micro-entrepreneur (vérifié le 7 septembre 2026) — lu le 25 septembre 2026
Ces informations ont été relues à la source aux dates indiquées. Elles sont données à titre général et ne remplacent pas l’avis d’un professionnel.
Pour aller plus loin
 Statut et gestion
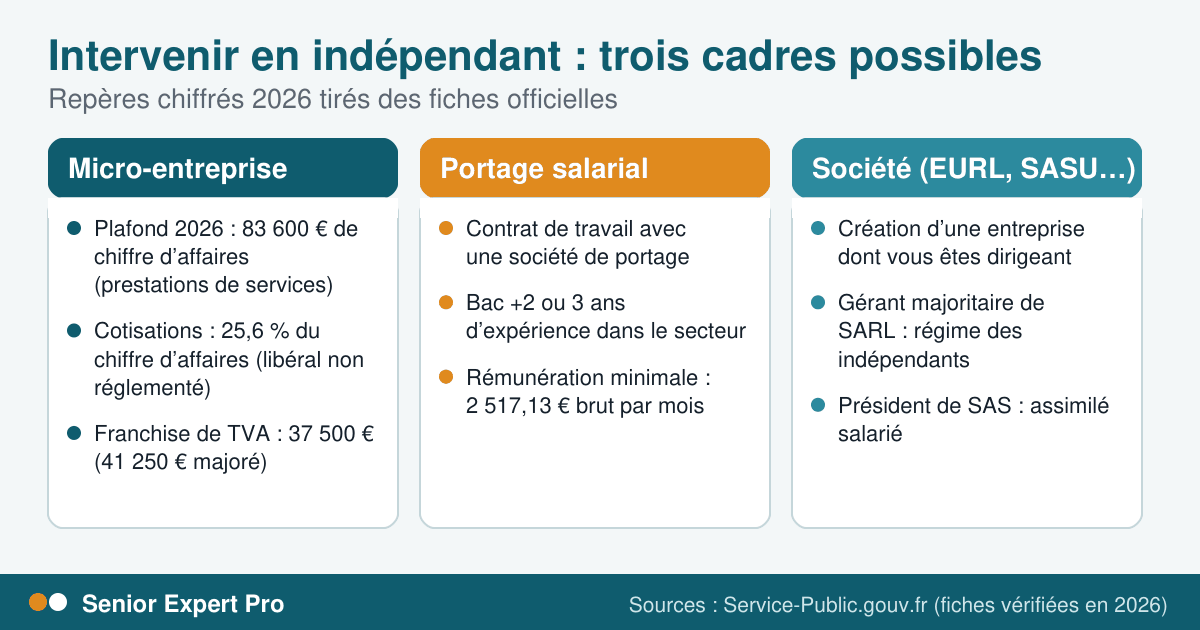
Intervenir en indépendant : micro-entreprise, portage salarial ou société, comment choisir ?
Seuils 2026, cotisations, TVA, portage salarial et société : les repères officiels pour choisir son cadre d’exercice.
10 min de lecture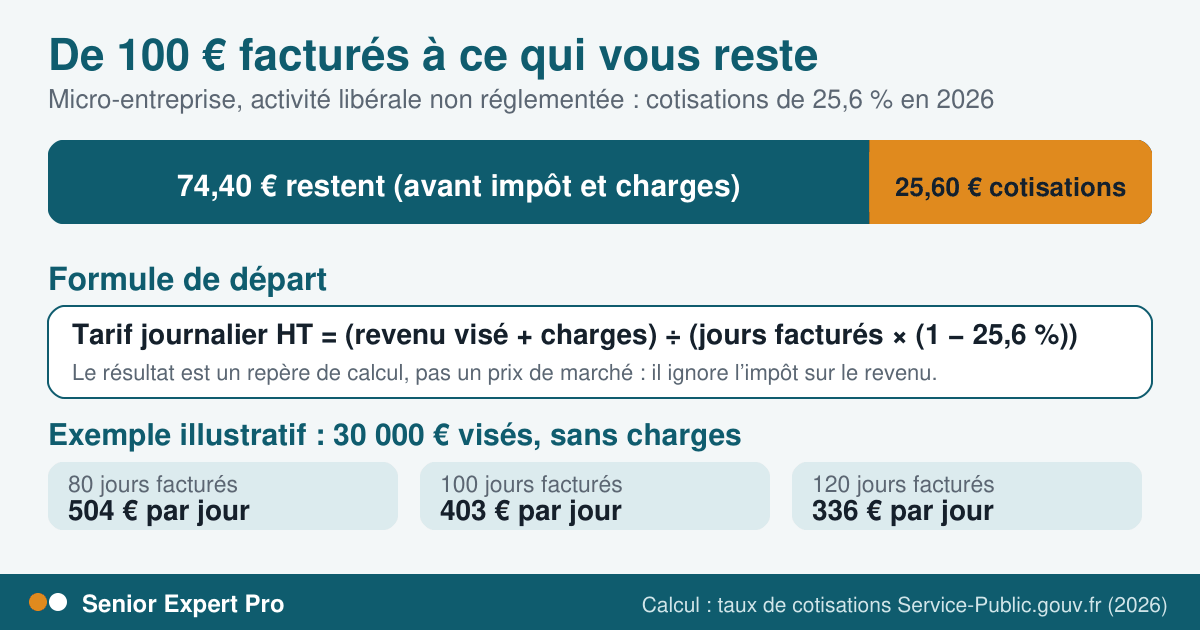 Statut et gestion
Fixer son tarif journalier d’expert indépendant : une méthode de calcul pas à pas
Une méthode pour calculer un tarif journalier à partir du revenu visé, des charges et du taux de cotisations de 2026.
8 min de lecture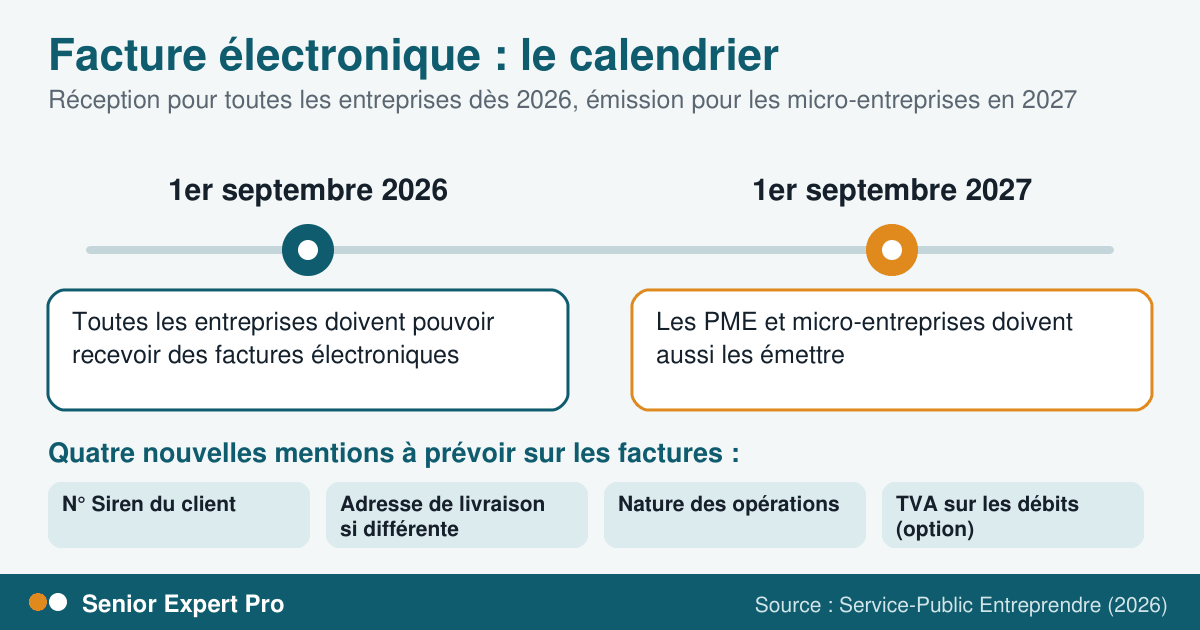 Statut et gestion
Facturer en indépendant en 2026 : mentions obligatoires et calendrier de la facture électronique
Les mentions obligatoires, la mention 293 B et le calendrier de la facture électronique pour les micro-entreprises.
8 min de lecture